미국 증시 마감 10월 23일: 다우존스가 –1.23%, S&P500 –0.52%로 동반 하락했다. 10년물 금리 4.99% 재상승과 WTI 원유 4% 급등이 동시 압박으로 작용했다.
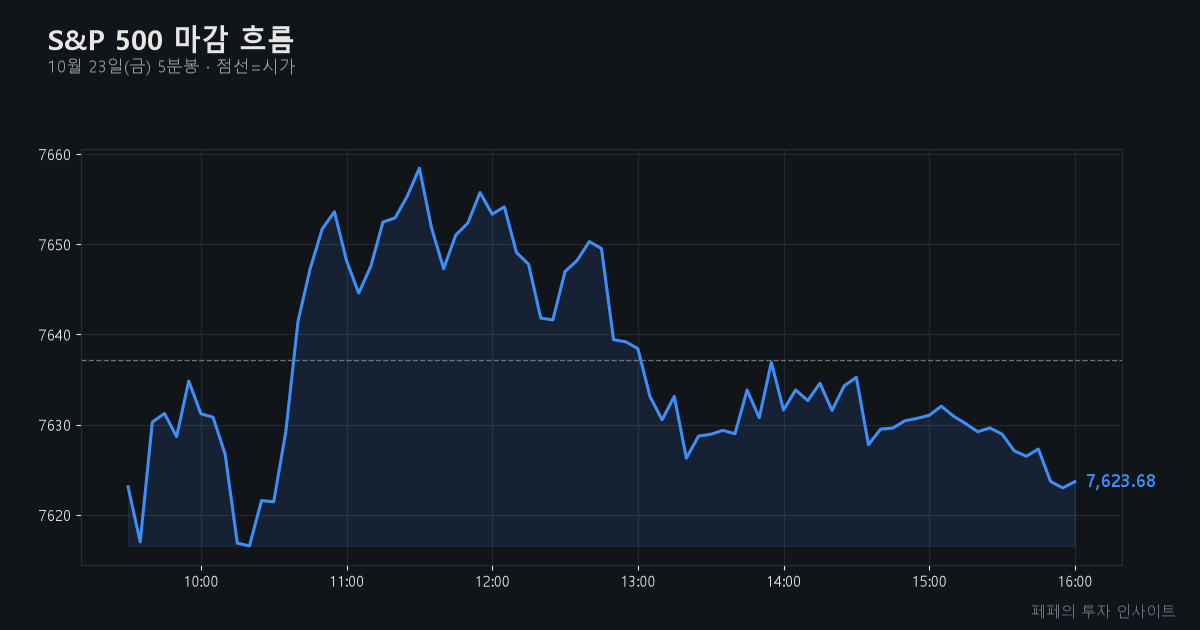
WTI 4% 급등·금리 상승에 에너지 강세, 금융·소비재 약세
오늘 뉴욕증시는 업종별로 극명한 대조를 보였다. 다우(-1.23%)가 대형 경기주를 중심으로 크게 밀렸고, S&P500도 –0.52%로 동반 약세였다. 나스닥(-0.21%)은 상대적으로 선방했지만, 기술주 내에서도 반도체(반도체 ETF SOXX +0.53%)는 반짝 반등한 반면, 금융(XLF –1.32%), 경기소비재(XLY –1.65%), 필수소비재(XLP –1.92%), 산업재(XLI –1.27%)는 큰 폭 하락으로 마감했다. 에너지(XLE +2.59%)만이 WTI 급등에 힘입어 3개월래 최고치를 재차 경신했다.
특징주로는 Lycia Therapeutics(+66.67%), 로버트 하프 인터내셔널(+21.74%) 등 개별 이슈주가 급등했으나, LKQ(–22.47%), 리젠셀(–21.81%) 등 바이오·소비 등에서 큰 폭의 조정이 나왔다. CNBC 공포탐욕지수는 20.8(극단적 공포)로 심리적 위축이 계속되고 있다.
미국 증시 마감 왜 약세였나? WTI·금리 동반 급등이 수익률 곡선 압박
WTI 원유 103달러, 중동 리스크+수요 전망에 불질렀다
오늘 원유(WTI) 가격이 4% 급등하며 103.6달러에 마감했다. 핵심은 이스라엘-이란 등 중동 긴장 고조 헤드라인이다. 사우디의 미사일 생산시설 확장, 미·이스라엘의 이란 타격 가능성 등 지정학적 리스크가 유가 랠리를 다시 촉발했다(헤드라인: ‘WTI Breaches $100 Again’). 여기에 미국 원유재고 감소 전망, 겨울철 수요 기대가 맞물리면서, 에너지 섹터(XLE) 단기 강세가 지수 차별화의 주역이 됐다. 문제는 유가 급등이 곧 인플레이션 재압력으로 번지면서, 성장주·금융주 등 나머지 업종에는 부담 요인으로 작용한다는 점이다.
미 10년물 4.99%, 인플레·추가 금리인상 우려 재점화
금리도 동시에 치솟았다. 미 국채 10년물이 하루 만에 0.71%p 오르며 4.99%까지 재상승했다. 5년·30년물도 나란히 0.7%p 전후 급등. 헤드라인에서는 다음주 연준(Fed) 금리결정(10월 FOMC) 앞두고 추가 인상 가능성이 부각됐다. 최근 CPI 상승률은 4.02%로 전월(3.71%)보다 높아졌고, 원유 급등까지 겹치면서 시장은 정책 금리 상단(현 3.75%) 추가 인상 시나리오를 의식한 것이다. 그 결과, 금융 섹터(XLF)는 금리발 이익 증가 기대에도 불구하고, 경기 침체 우려·대출부실 리스크가 더 크게 반영돼 하락폭이 컸다.
심리 위축, 변동성(VIX) 19.8로 4% 급등
시장 공포지수(VIX)는 3.99% 급등, 19.8을 기록했다. CNN 공포탐욕지수도 20대 초반에 머물며 “극단적 공포” 상태가 지속 중이다. 금리·유가 동반 급등이 투자심리 위축, 대형주 매도세와 맞물렸다. 방산주(ITA –1.08%) 역시 지정학 테마 소멸(이익실현)로 동반 약세 전환이 나타났다.
이 해석이 틀릴 수 있는 리스크: 연준 태도·실적 시즌, 주 후반 변수
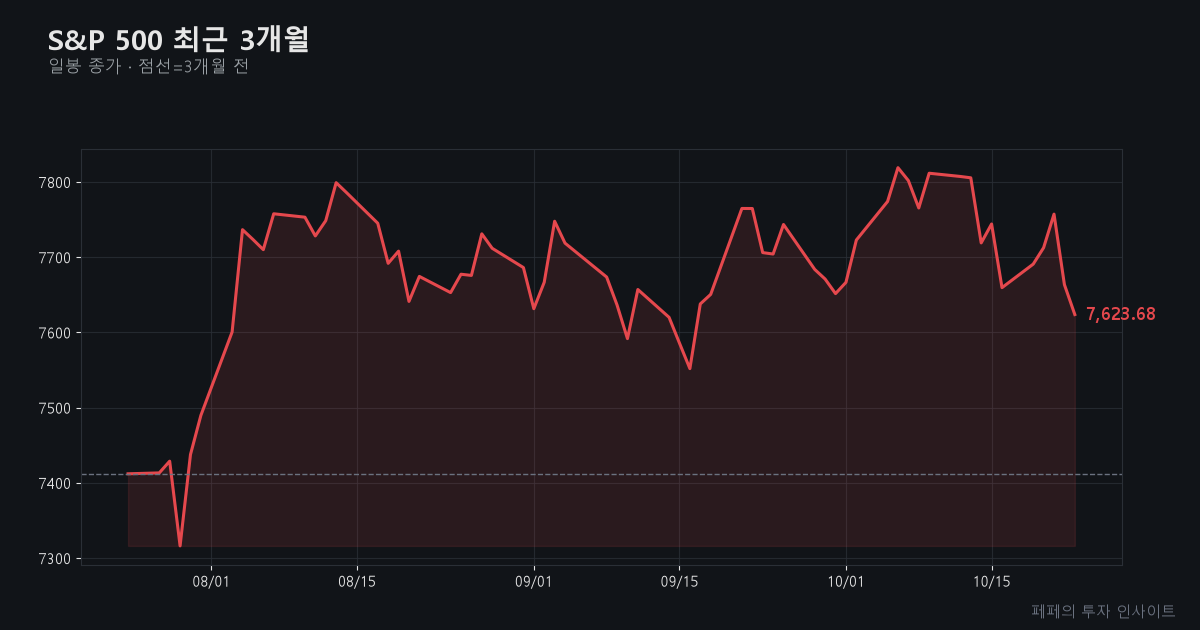
한쪽에서는 “금리·유가 급등이 이미 단기 피크를 지난 것 아니냐”는 반론이 있다. 실제 미 국채 10년물은 5.36% → 4.99%로 고점 대비 조정 중이고, 유가도 110달러 부근에서 저항. 연준이 다음주 FOMC에서 비둘기(완화) 신호를 주거나, 대형 기술주 실적 시즌(특히 AI 테마주)이 예상을 상회할 경우 반등 모멘텀도 남아 있다. 하지만, 당장은 인플레이션 재상승·긴축 우려가 수면 위에 오른 상태다.
미국 증시 마감 이후, 다음 체크포인트는 이 3가지다
- WTI 원유 105달러 돌파 여부: 중동 리스크+수요 전망→에너지·인플레 압력 가늠자
- 미 국채 10년 금리 5% 상단 유지/돌파: 긴축 지속 vs 일시 피크 확인 여부
- 다음주 연준 FOMC 스탠스(매파·비둘기): 정책 방향이 단기 변동성의 중심축
만약 WTI가 105달러를 계속 상회하고, 10년물 금리도 5%를 안착한다면, 미국 증시는 S&P500 기준 7500p 하방 테스트 가능성을 열어둔다. 반대로, 유가·금리 조정과 연준의 유화 메시지가 동반된다면, 기술주 중심의 반등 시도에 힘이 실릴 수 있다.
함께 보면 좋은 글
- 미국 증시 개장 10월 23일, 다우 1.4% 급락…에너지 홀로 강세
- 미국 증시 마감, 10월 22일 기술·반도체주 급락에 S&P 0.6%↓
- 뉴욕증시 장초반 1% 하락, 기술·반도체 급락…아시아발 충격
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.