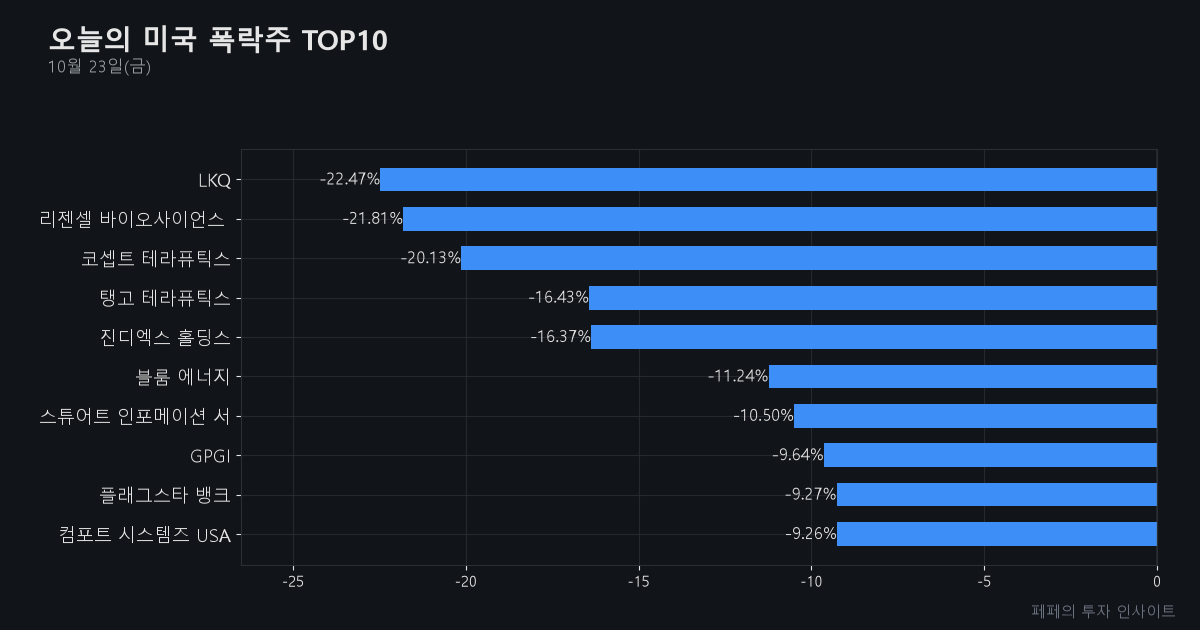
LKQ 주가가 10월 23일 하루 만에 -22.47% 폭락했다. 부진한 3분기 실적 발표와 함께 CEO 경질, 연간 실적 전망 철회가 시장을 강타한 것이 직접적 원인이다.
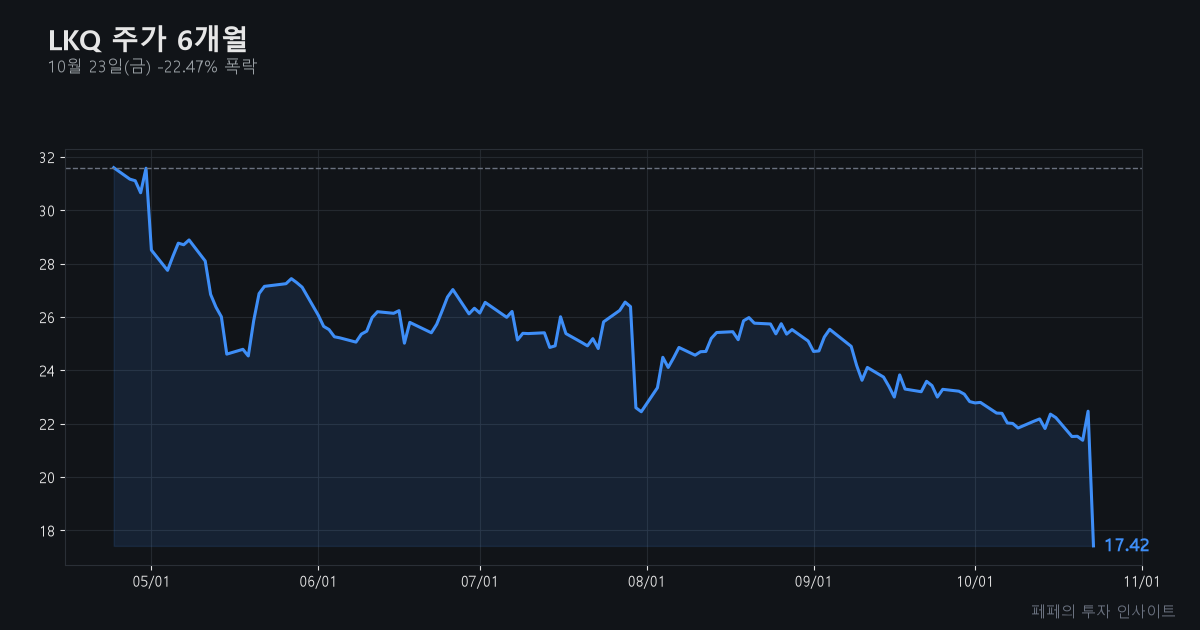
LKQ 주가 왜 이렇게 폭락했나? 실적 쇼크·CEO 교체가 결정타
실적 악화와 연간 가이던스 철회
오늘 LKQ의 낙폭을 이끈 1차 동력은 바로 실적 쇼크다. 여러 헤드라인이 공통적으로 지적하는 대목은 ‘3분기 실적 부진’이다. 작년 같은 분기 1억7800만달러의 이익을 낸 것과 달리 올해는 오히려 손실 전환을 예고했다. 이에 따라 회사는 연간 실적 전망(가이던스)도 철회했다. 자동차 부품 유통이라는 사업 특성상 경기 민감도가 높고, 특히 유럽 시장 부진이 실적 하락에 영향을 줬다는 게 외신의 주요 해설이다. LKQ의 유럽법인이 전체 매출에서 차지하는 비중이 크기 때문이다.
CEO 전격 교체 소식, 불확실성 증폭
동시에 전임 CEO 저스틴 주드가 전격 해임되고 살바토레 아바테 신임 CEO가 내정됐다. WSJ 등 복수의 매체가 ‘리더십 셰이크업(shakeup)’을 뉴스 타이틀로 달았다. 실적 악화 직후 CEO가 바뀌면 시장은 ‘경영 리스크’와 ‘조직 내 불확실성’을 동시에 반영한다. 이틀 전만 해도 추천등급 ‘매수’였던 종목이 급변한 셈이다.
강한 거래량·동종 섹터 하락은 없었다
오늘 거래량은 2339만주로, 평소 20일 평균(341만주) 대비 7배 폭증했다. 이는 단기 투매(패닉셀)와 기관 물량 출회 가능성을 시사한다. 반면 포드·GM 등 동종 자동차 부품업종이나 나스닥, S&P500 전체는 각각 -0.21%, -0.52% 하락에 그쳤다. 즉, 오늘 낙폭은 철저히 ‘기업 고유 이슈’에 집중된 셈이다.
숫자로 본 LKQ 주가의 위치: 3개월 새 반토막, 저점 근접
LKQ는 3개월 전 32.52달러에서 오늘 17.42달러로 주저앉았다. 무려 44.9%나 하락, 52주 신저가(17.21)와 불과 1.2% 차이밖에 안 난다. 시가총액도 44억달러 수준으로 감소했다. PER(주가수익비율)은 9.7배, PBR(주가순자산비율) 0.68배로 저평가 구간에 진입했다는 해석도 가능하나, 이익 감소와 전망 철회가 동반된 만큼 단순 지표만으로 저점 논란을 결론내긴 이르다. 배당수익률은 5.3%로 높아졌지만, 배당 지속력에 대한 불안도 동시에 부각된다.
이 재료, 시장이 단순 해프닝으로 끝낼까? 추세 전환 시그널
오늘 뉴스의 핵심은 실적 악화가 단순한 일회성 요인인지, 구조적 악재인지다. 유럽 시장 부진, CEO 교체, 연간 가이던스 아예 철회까지 ‘복합 악재’가 한날에 터졌다. 만약 유럽 수요 위축이 몇 개 분기 더 이어진다면, 실적 하향 조정은 올해에 그치지 않을 수 있다. CEO 교체 역시 조직 불안정성과 신임 경영진 검증 부담을 키운다. 반대로, 단기 쇼크에 따라 과도한 투매가 이뤄졌고, 향후 신임 CEO가 빠르게 신뢰를 구축하거나 유럽 매출이 바닥을 확인하면 ‘역발상 반등’ 파도 역시 가능하다. 그러나 오늘 거래패턴과 전망 철회 강도를 볼 때, 시장은 단순 해프닝보다는 추세 전환 신호로 받아들이는 분위기다.
LKQ 주가, 앞으로 뭘 확인해야 하나
- CEO 교체 후 신임 경영진의 중단기 전략 발표 일정
- 다음 분기 실적(특히 유럽 매출 개선 여부) 프리뷰
- 배당 정책(현 수준 유지 가능성, 캐시플로우 동향 등) 공식 코멘트
LKQ 주가가 바닥을 다지는 신호는 위 세 가지 체크포인트에서 ‘기대 이상’ 반응이 나올 때로 본다. 반대로 실적 부진과 조직 리스크가 반복될 경우 추가 저점 갱신도 가능하다. ‘유럽법인 실적’과 ‘신임 CEO 행보’에 먼저 눈을 두어야 한다.
함께 보면 좋은 글
- TTM 테크놀로지스 주가 27% 폭락, 3분기 실적·부채 부담이 원인
- 아쿠스 바이오사이언스 주가 19% 폭락, 유상증자 발표가 결정타
- AMTD 아이디어 그룹 ADR 주가 13% 급락, 리버스스플릿 후폭풍이 핵심
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.