디스크 메디슨 주가가 19일(현지시간) 나스닥에서 38.86% 폭등했다. 거래량은 845만주로 최근 20일 평균의 13배를 넘겼고, 단일 뉴스보다 임박한 임상 3상 결과 발표(Apollo study)에 대한 기대감이 급등의 중심에 있다.
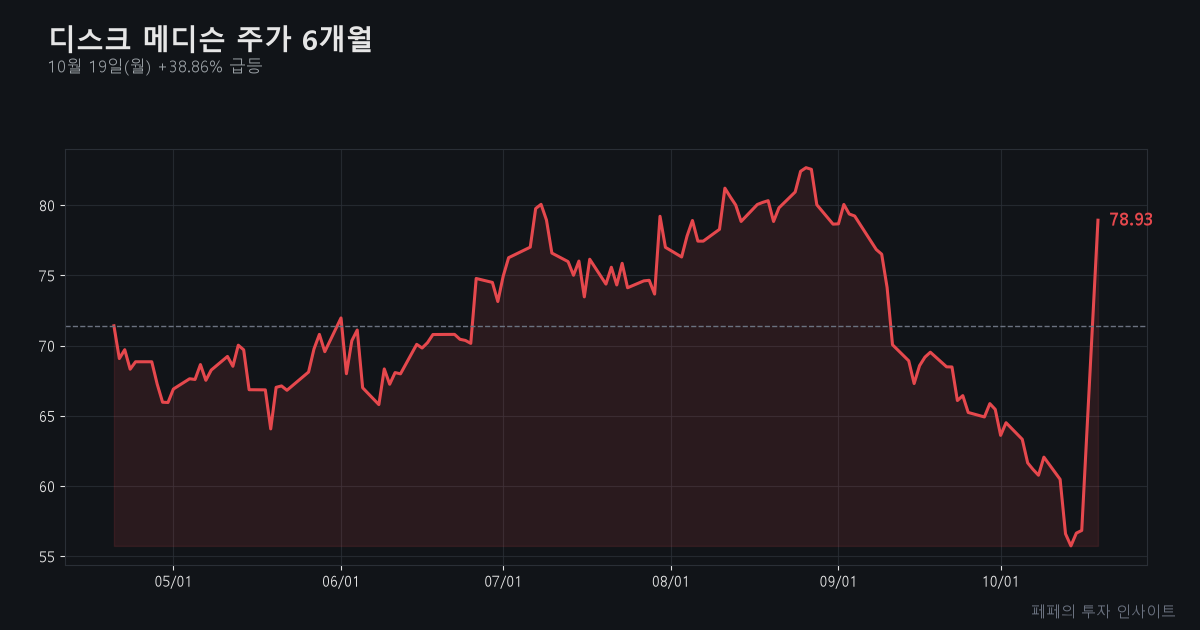
디스크 메디슨 주가 왜 이렇게 뛰었나?
APOLLO 3상 임상 데이터 발표 임박, 기대감이 촉매
오늘 디스크 메디슨을 움직인 결정적 변수는 “IRON Stock Jumps As APOLLO Phase 3 Data Webcast Nears” 등 다수의 헤드라인에서 확인된다. 곧 발표될 핵심 신약(임상명: APOLLO) 3상 데이터가 시장의 기대를 모으고 있다. 일부 보도(“6개월째, 대상군 대비 12.2시간 햇빛 노출 증가”)는 긍정적 효과에 대한 암시적 언급까지 있었다. 구체적 데이터 내용은 아직 공개되지 않았으나, 통상 임상 이벤트를 앞둔 바이오주의 ‘기대감 선반영’ 패턴이 강했다.
바이오·헬스케어 전반에 모멘텀, 동종 업종 동반 급등
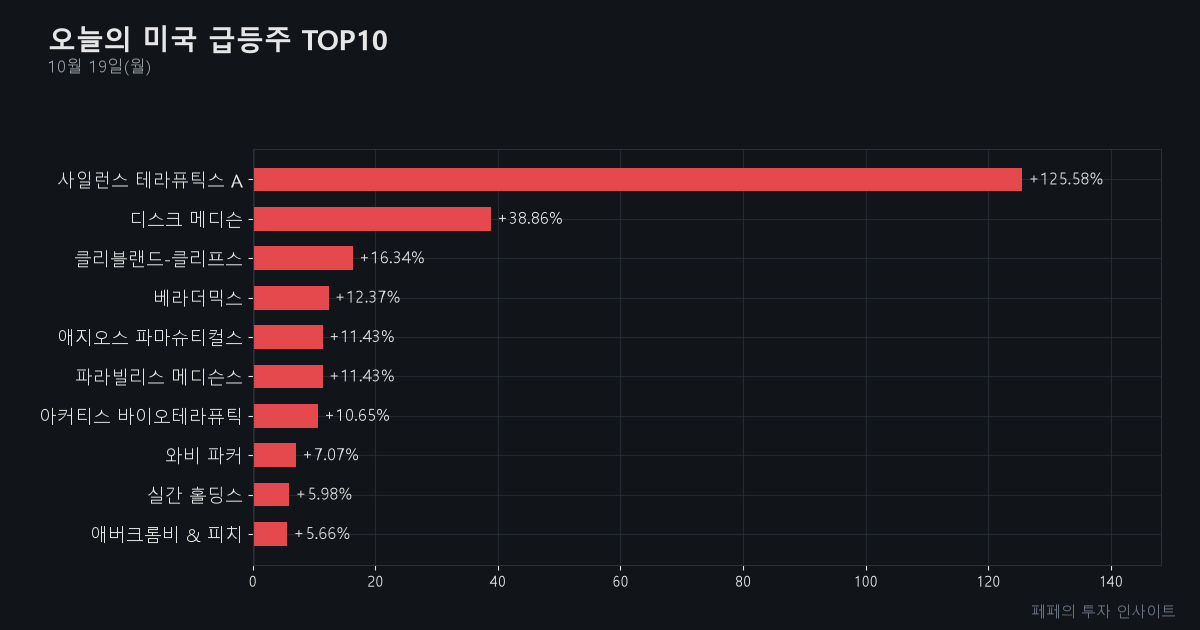
오늘 미국 증시에서 바이오테크 업종은 디스크 메디슨(IRON) 외에도 사일런스 테라퓨틱스 ADR(+125%), 베라더믹스(+12%), 파라빌리스 메디슨스(+11%) 등 동반 급등이 나타났다. 헬스케어 섹터 ETF(XLV)는 소폭 하락(-0.6%)이지만, 개별 신약 기대 종목은 달랐다. 시장 불확실성(공포탐욕지수 23.1)에도 ‘비경기 대안’으로서의 바이오 강세가 한몫했다.
거래량 13배 폭증, 단기 수급 쏠림도 강했다
디스크 메디슨의 거래량은 845만주, 최근 20일 평균(약 49만주)의 13배를 훌쩍 넘었다. 이는 기관이나 헤지펀드 등 단기 수급이 급격히 유입됐다는 신호다. 시가총액 30억달러 수준의 중형 바이오주로선 이례적인 볼륨이다.
숫자로 본 디스크 메디슨, 어디까지 왔나
오늘 종가는 78.93달러. 3개월 고점(83.63)엔 아직 못 미치지만, 저점(55) 대비 40% 가까운 반등에 성공했다. 1개월 등락률도 13.5%로, 최근 랠리의 상당 부분이 오늘 단숨에 이뤄졌다. 52주 고점(99.5)과 평균 목표주가(103.2, 애널리스트 컨센서스)까지는 30% 이상 공간이 남지만, 변동성(베타 2.1)과 밸류에이션(-11배 Forward PER, 적자 바이오주 특성)이 모두 ‘테마 주도’에 좌우되는 위치다. 주당순자산(P/B 4.7)은 동종 대비 무난하나, 단기 실적이나 현금흐름은 미미하다.
임상 이벤트, 단기성 재료일까 추세 전환일까
임박한 APOLLO 3상 데이터는 주가 변동성의 양날의 검이다. 만약 긍정적 결과(안전성·효능 입증)가 확인되면 추가 상승 모멘텀과 대형 제약사와의 기술 수출(라이선스 아웃) 기대까지 점화될 수 있다. 반대로, 데이터가 시장 기대에 미달하거나 안전성 이슈가 불거질 경우 단기 차익실현·급락 가능성까지 상존한다. 이미 최근 며칠간 단기 상승폭이 컸다는 점, 일부에서는 “Book Value(장부가치) 대비 고평가”(Yahoo Finance) 지적이 있다는 점도 경계 요인. 이번 랠리가 일회성 ‘임상 기대 선반영’에 그치느냐, 아니면 임상 결과가 기술·실적 확장으로 이어지느냐가 분기점이다.
다음 체크포인트: 임상 발표와 기술이전, 차익실현 수급
- APOLLO 3상 임상 결과 발표: 구체적 수치·안전성·시장 반응 확인이 핵심(발표 직후 변동성 극대화 예상)
- 제약사/투자자 대상 기술이전(라이선스 아웃) 협상 소식: 파트너십 체결 여부, 대형 자금 유입 여부
- 단기 차익실현 매물 출회 및 거래대금 추이: 단기 수급 이탈이 급락 신호가 될 수 있음
임상 결과가 예상보다 긍정적이면 바이오 섹터와 함께 추가 강세가 가능하나, 미달 시 단기 급락 위험도 높다. 지금 시장은 데이터 발표 직전 극단적 기대감 국면이다.
함께 보면 좋은 글
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.