미국 증시 전망 10월 23일의 방향은 보수적으로 본다. 나스닥(-1.57%)과 SOXX(-6.79%)가 이끌었던 기술주, 반도체 급락의 여진이 남아 있어 변동성이 한 번 더 출렁일 가능성이 높다. 미 국채 금리 급락(10년물 -3.21%)은 숨통을 틔웠지만, 시장 공포지수(VIX 19.03, +9.9%)와 CNN 공포탐욕지수(19.8, 극단적 공포)처럼 투자심리가 수세에 몰린 점을 주목해야 한다. 내일도 단기 반등보다 추가 약세 압력이 크다.
S&P500 -0.64%, 나스닥 -1.57%: AI·반도체 쇼크가 지배한 하루
오늘 미국장은 기술주와 반도체주를 중심으로 강한 매도세가 나왔다. S&P500은 -0.64%, 나스닥은 -1.57% 하락했고, SOXX(반도체 ETF)는 -6.79% 급락했다. AI 성장 둔화 논란과 반도체주 실적 경고, 미 정부의 추가 수출 규제 이슈까지 겹치며 반도체·빅테크 주가가 장중 내내 흘렀다. 나스닥100 선물(-2.97%)까지 밀리면서, 기술·AI 테마에 쏠렸던 매수심리가 급격히 식었다. 그 결과, 대형주/가치주(다우+0.71%)와 방어주(필수소비재+2.55%, 유틸리티+2.36%, 헬스케어+0.82%)로 일부 자금이 피신했다는 점이 특징적이다.
내일 시장의 방향을 가를 변수: 금리 급락, 반도체 여파, 심리 불안
미국 국채금리 급락으로 유동성 압박은 완화
미 국채 10년물 금리는 하루 만에 4.95%(-3.21%)로 급락했다. 연준의 추가 금리인상 전망은 후퇴했고, 긴축 리스크 완화로 S&P500의 즉각적 급락은 막았다. 금리 민감주(금융+1.09%)도 강세를 탔다. 문제는, 이 같은 완화 신호에도 기술·성장주 하락이 멈추지 않았다는 점이다. 금리가 눌려도 증시 반등이 약한 장은 투자심리 악화를 시사한다.
AI·반도체주 급락, 매도 여진이 이어질 수 있다
SOXX(-6.79%) 등 반도체주의 하루 낙폭이 최근 변동성을 크게 벗어났고, 나스닥(-1.57%)도 1개월 기준 -4.53%로 하락폭이 확대됐다. 로이터 등 외신들은 AI 성장성 의구심과 미국의 반도체·AI 수출 규제, 실적 경고가 겹쳤다고 분석한다. 이런 급락은 단기에 끝나지 않고, 추가 저점 탐색으로 이어지는 경우가 많다. 장중 매도 확대, 시가갭 리스크, 반등 가담세 미약 등은 내일 한 번 더 약세 체제로 작동할 가능성을 높인다.
공포지수(VIX)와 탐욕지수, 시장 심리의 경고음
VIX(19.03)는 하루 만에 10% 가까이 급등했고, CNN 공포탐욕지수는 20선 아래(19.8, 극단적 공포)까지 밀렸다. 최근 5일 중 3일이 하락(-1.09%, -0.64%, -1.57%)이고, 하루 변동성은 0.57%로 높아진 상태라, 내일도 장중 급등락을 배제할 수 없다. 개인 투자자의 저점 매수세가 나오려면, 기술주·반도체주에 대한 강한 반발 매수 신호가 필요하다.
미국 증시 전망: 기본 약세, 반등은 제한적…시가갭·기술주 하락 지속이 리스크
내일 미국 증시의 기본 시나리오는 추가 약세 또는 변동성 장세다. AI·반도체주가 추가 하락할 경우, 나스닥은 -0.5% 이하 추가 낙폭을, S&P500도 -0.3% 내외의 후퇴를 전망한다. 반대로, 금리 급락(-3.21%) 효과가 심리 안정과 매수세로 연결된다면, 낙폭은 축소(예상 절대폭 0.4~0.8%)에 그칠 수 있다. 하지만 최근 해외 증시(코스피 -3.52%)와 선물시장(-1~ -3%)의 분위기가 아시아-미국 동반 약세를 암시해, 현재로선 반등보다 추가 저점 확인 시나리오가 우세하다.
- 기본 시나리오: 나스닥 추가 약세(-0.6% 내외), S&P500 약보합~약세(-0.3% 내외)
- 반등 시나리오: 금리 안정화·기술주 저점 매수 유입 시, S&P500 ±0.2% 내외 제한적 상승
- 리스크: 장 시작 시가갭 급락(전일 코스피·선물 급락 영향). SOXX 등 반도체주 재차 -2% 이상 하락 시, 나스닥 -1% 추가 낙폭까지 열려 있음.
지수 변동폭 과대평가, 변동성 체제 무시 실수…이번 전망은 보수적으로
최근 복기에서 ‘변동폭 과대평가’, ‘변동성 체제 무시’가 반복됐다. 이번에는 실제 하루 절대 등락(0.46%)과 VIX 급등(19)을 반영해, 지수 예상 폭을 0.6% 내외(나스닥 기준)로 제한했다. 변동성 체제는 반드시 20일 절대등락(0.46%)과 VIX 레벨을 교차로 점검했다. 단기 반등 시나리오는 저점 매수세가 뚜렷해지기 전까지 후순위로 두고, 공격적 매수는 피한다. 추가 시가갭 급락(코스피·선물 영향) 리스크를 장 시작 전까지 체크한다. 복기 교훈(변동성 2배 이상 시가갭 예상 시 현금 비중 확대, 추가매수 기준 강화)을 반영해, 내일은 변동성 폭 내에서만 매매 계획을 세운다.
- 장 시작 전 SOXX·나스닥100 선물 변동폭(±1% 이내 유지 여부)
- 장중 VIX와 CNN 공포탐욕지수 반전(20선 회복 시 단기 저점 가능성)
- 반도체주(특히 SOXX) 장중 하락폭 재확인(재차 -2% 이상 급락시 리스크 확대)
모의투자 종목은 밤사이 추가 변수와 시가갭을 확인한 뒤, 내일 장 시작 1시간 전 글에서 확정한다.
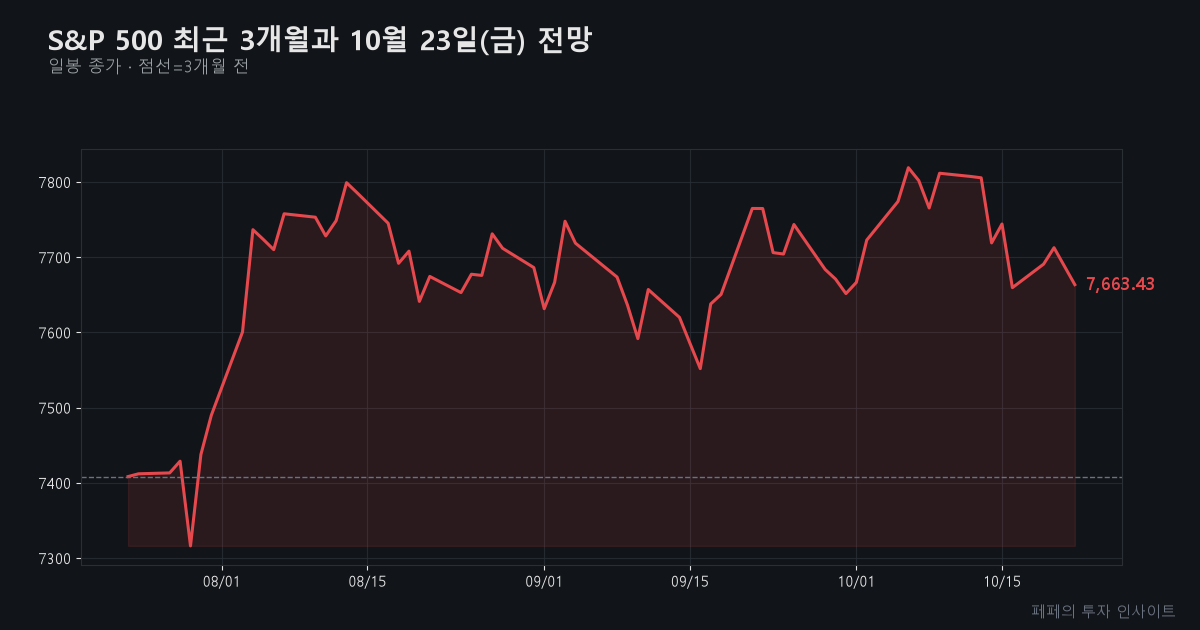
10월 23일(금) 지수 예측: S&P 500 하락 -0.60% (확신도 62%) · 장 마감 후 매매일지 글에서 채점합니다.
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.