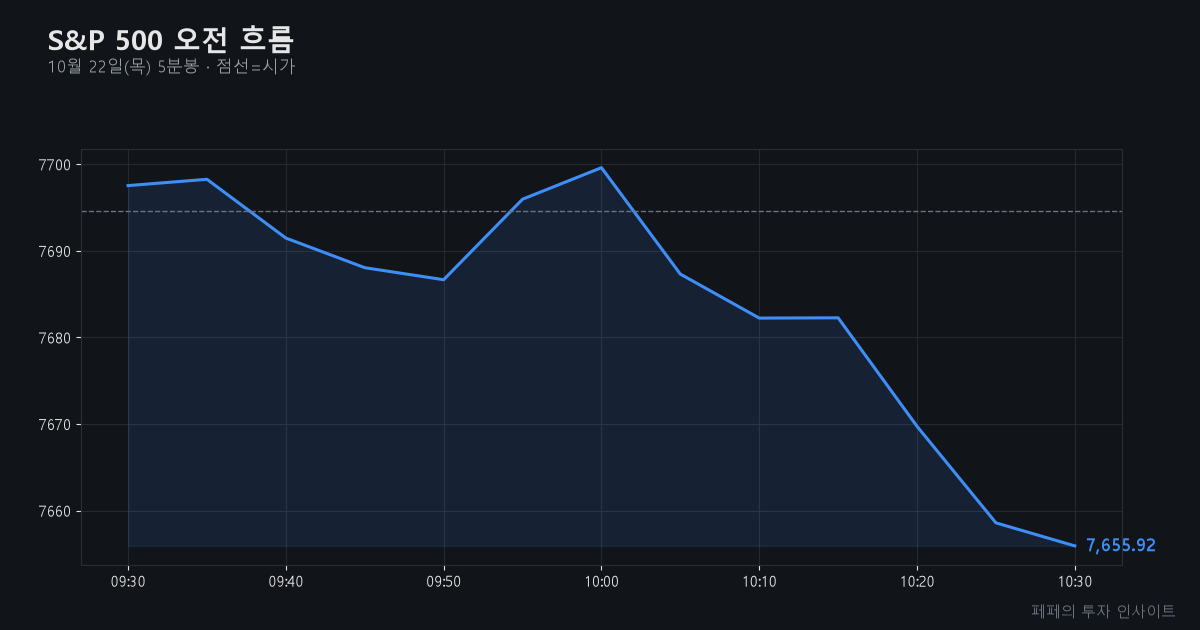
뉴욕증시 장초반, S&P500이 -0.73%(7655pt), 나스닥이 -1.13%(26126pt)로 시작과 동시에 밀렸다. 오늘 조정의 핵심은 아시아 증시 폭락(코스피 -3.5%, 항셍 -3.9%)과 반도체·방산주 급락이 미국 기술주에 연쇄 충격을 줬다는 점이다.
IT·반도체 줄하락, 다우·러셀만 소폭 버텼다
오늘 미국 시장 개장 직후 S&P500과 나스닥 등 대형 기술주 중심 지수는 1% 안팎 약세로 출발했다. 반면 다우존스(+0.17%)와 러셀2000(+0.12%)은 상대적으로 선방했다. 섹터별로 보면, 반도체 ETF(SOXX)가 -2.86% 급락했고 기술(XLK) -1.17%, 방산(ITA) -2.03%로 낙폭이 컸다. 필수소비재(XLP, +1.16%), 유틸리티(XLU, +1.24%), 헬스케어(XLV, +0.54%)는 방어 섹터답게 오히려 상승세로 움직였다. 바이오 등 일부 개별주(바이오헤이븐 +30%, 문레이크 이뮤노테라퓨틱스 +15%)는 강세였지만, 대형 성장주와 시총 상위주에서 매물이 출회됐다.
뉴욕증시 장초반 왜 약세였나? 핵심은 아시아발 충격
1) 아시아 증시 동반 폭락 → 글로벌 위험회피 급증
뉴욕 개장 전부터 코스피(-3.5%), 항셍(-3.9%), 상해종합(-2.1%) 등 아시아 주요 증시가 일제히 추락한 것이 프리마켓 심리를 압도했다. 이 영향으로 VIX 공포지수는 18.24로 5% 넘게 급등했고, CNN 공포탐욕지수도 24(극단적 공포)까지 내려갔다. 아시아 증시 약세는 미 국채·달러 등 안전자산 선호로 연결됐고, 결국 기술주·반도체주 중심으로 미국 주식시장에 매도세가 확산됐다.
2) 방산·반도체 실적 경고와 정책 불확실성
방산(ITA -2.03%)과 반도체(SOXX -2.86%) 급락에는 업종 실적 실망과 미중 기술갈등 재점화 우려가 겹쳤다. 급락 상위 종목에 TTM 테크놀로지스(-25.5%), 카펜터 테크놀로지(-21.7%), 카이저 알루미늄(-20.7%) 등 첨단 제조업체가 대거 집계됐다. 최근 헤드라인에서 “The Endless Chip War”, “중국 빅테크, 엔비디아 GPU 대량 주문·수출규제” 등 반도체 공급규제 이슈가 부각된 것도 투자심리를 위축시켰다.
3) 국채금리 하락, 에너지 강세와 시장내 온도차
미 국채 10년물 금리가 5.03%(-1.76%)로 강하게 밀리며 금리 부담은 잠시 완화됐다. 하지만 금(-1.95%), 은(-3.43%) 등 안전자산은 동반 약세를 보였고, 에너지(WTI +1.76%, 브렌트 +2.71%)만 공급 불안을 반영해 강세를 이어갔다. 그 결과 방어주로 뭉친 수급과 성장주 매도 심리가 동시에 나타났다.
공포가 극단으로 치우쳤을 때 과연 바닥인가
공포지수(VIX 18.24, +5.37%), CNN 공포탐욕지수(24, 극단적 공포)처럼 심리지표가 단기 극단에 가깝다. 시장은 종종 이럴 때 숏커버링(공매도 포지션 청산에 따른 단기 반등)이 나타나지만, 오늘은 아시아발 충격 여진이 남아있고, 방산·반도체 실적 우려 등 펀더멘털이 뒷받침되지 않는다는 점이 다르다. 즉, “이번 급락이 바로 저점”이라고 단정할 수 없는 구간이다.
지금 관점: 추가 하락 경계, 안전자산 쏠림 주시
만약 내일도 아시아 증시 부진이 이어지거나, 미국 빅테크 실적에서 실망이 나오면 S&P500, 나스닥은 추가 조정도 열려 있다. 반대로 미 국채금리 하락폭이 커지거나, 에너지·방어주 랠리가 시장 전체 심리를 회복시키면 단기 저점 반등이 나올 수도 있다.
- 아시아 증시(코스피, 항셍) 반등 또는 추가 낙폭 여부: 글로벌 위험회피 지속 판단의 기준
- 미 국채 10년물 금리(5.0%선) 재반등 or 추가 하락: 정책 기대/경기 우려 여부
- 방산·반도체·기술주 실적 및 정책 뉴스: 나스닥 변동성의 직접 변수
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.