3초 요약
S&P500이 미국 증시 개장에서 0.14% 오르며 소폭 강세 시작. 기술주와 반도체가 상승을 주도했다.
연준 금리 동결 기대가 시장을 받친 하루. 오후엔 Fed 발언과 대형주 실적으로 방향이 바뀔 수 있다.
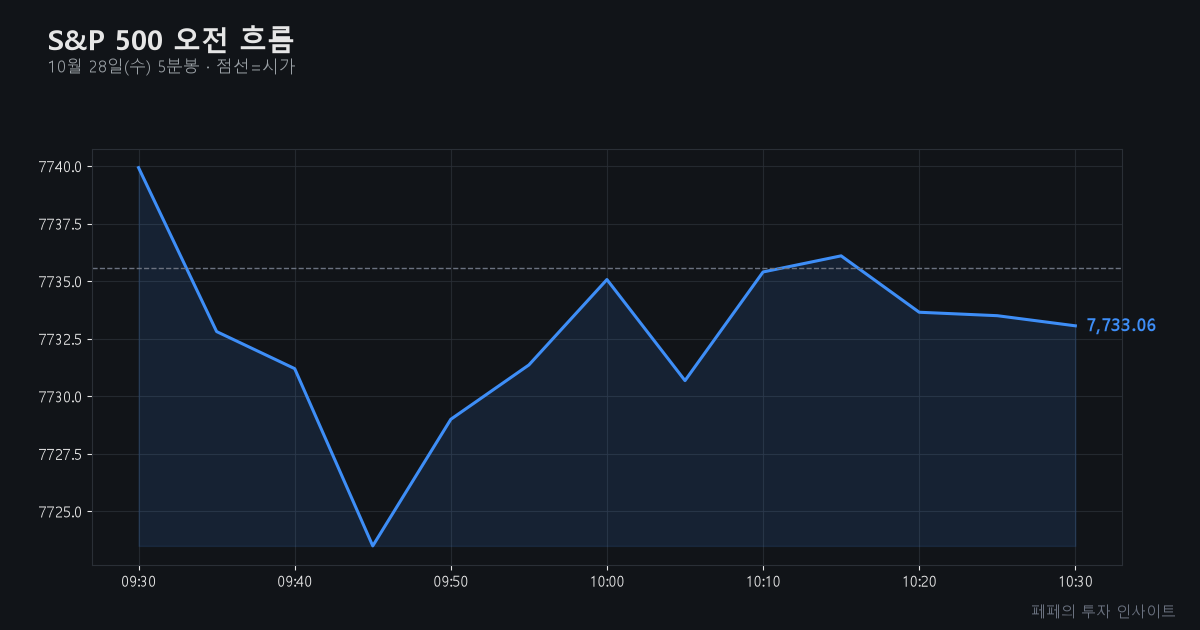
미국 증시 개장에서 S&P500이 0.14% 상승하며 7,733pt를 기록했다. 오늘의 핵심은 연준이 중간선거를 앞두고 금리를 동결할 것이란 기대가 시장을 받쳤다는 점이다.
AI·반도체가 장초반 분위기를 주도했다
이번 뉴욕증시 개장에서는 S&P500이 시가 7,735pt에서 출발해 약보합권을 거쳐 상승을 유지했다. 다우존스도 0.14% 올랐고, 나스닥은 보합, 러셀2000은 0.23% 상승해 중소형주가 상대적으로 강했다. 업종별로 보면 반도체(ETF SOXX +0.98%), 기술(+0.35%), 헬스케어(+0.53%)가 강세였다. 반면 산업(-0.04%), 방산(-0.28%), 필수소비재(-0.35%) 등은 소폭 하락했다.
개별 종목 중에서는 옥소젠(+23.5%), 젠맵 ADR(+21%), 제너레이트 바이오메디슨스(+15%) 등 바이오·신기술주가 크게 뛰었다. 반대로 F5(-17.8%), 라포르 테라퓨틱스(-17.6%) 등은 실적 쇼크로 급락했다.
오늘 뉴욕증시, 왜 올랐나? 금리 동결 기대와 AI 재료 영향
연준의 금리 동결 시그널이 투자심리를 지탱
헤드라인을 보면, 연준이 중간선거를 앞두고 금리를 쉽게 건드리지 않을 것이라는 관측이 확산됐다. 실제로 오늘 미국 국채 10년물 금리는 5.01%(+0.4bp)로, 큰 폭의 상승 없이 안정을 찾았다. VIX(공포지수)도 17.26으로 1.5% 줄었다. 즉, 극단적 불확실성 대신 ‘최악은 피했다’는 심리가 강화된 셈이다. 이 결과 성장주와 기술주로 다시 자금이 유입됐다.
AI 반도체 기대감이 다시 섹터를 끌어올려
밤사이 AI·반도체 관련 긍정 뉴스가 나왔다. 브로드컴 등 주요 AI주가 강세를 보이면서 반도체 ETF(SOXX)는 0.98% 상승했다. AI 반도체 수요가 여전하다는 인식이 시장을 달궜고, 이 분위기가 대형주와 중소형주 전체로 퍼졌다.
에너지·원자재 부담 크지 않아 금·은 등 안전자산은 약세
WTI 유가는 102.18달러(+2.3%)로 오르고 있지만, 브렌트유는 -2.0%로 혼조세다. 반면 금(-0.32%), 은(-0.74%) 등은 약세다. 투자자들이 위험회피보다는, 성장주와 AI 관련주 중심의 적극적 대응으로 돌아섰다는 신호다.
연준 결정 전까지, 시장 해석이 틀릴 수 있는 리스크
장 초반 강세가 이어지려면 오늘 밤 연준 의장 발언과 남은 FOMC 결정, 주요 기술주 실적이 예상에서 크게 벗어나지 않아야 한다. 만약 연준이 갑자기 긴축 신호를 내거나 인플레 우려가 부각된다면, 국채금리·환율·주가 모두 빠르게 움직일 수 있다. 특히 유가 상승이 소비자물가(CPI)에 2차 충격을 줄 가능성, 지정학적 뉴스(중동·우크라 등)도 변수로 남아있다.
지금은 관망/분할 대응 구간, 오후엔 연준·기술주 실적이 결정타
지금 흐름상, 미국 증시 개장은 연준 동결 기대와 AI 반도체 투자심리 회복이 주도다. 하지만 오후에는 Fed 의장 발언, 빅테크 실적 발표에 따라 흐름이 뒤집힐 수 있다. 만약 연준이 추가 긴축 신호를 던진다면, 오늘의 상승세가 하루 만에 꺾일 수 있다는 점은 꼭 기억해야 한다.
- 오늘 밤 연준(FOMC) 의장 기자회견: 긴축 시사 유무가 가장 결정적
- AI/반도체 대형주 실적 발표: 투자심리 유지 여부 확인
- 미 국채 10년물 금리 5%선 변화: 5.1% 이상 다시 오르면 성장주 중심 변동성 주의
함께 보면 좋은 글
- 미국 증시 마감, 10월 27일 S&P 0.6%↑…AI 기대가 반도체 랠리 끌었다
- 미국 증시 개장 10월 27일, S&P 500 소폭 상승…AI·반도체 랠리 주도
- 미국 증시 마감, 10월 26일 반도체 2.9% 급등과 금리 안정이 주도
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.