미국 증시 마감 시장은 10월 26일 S&P500 0.7%, 나스닥 0.82% 상승으로 마쳤다. 반도체 섹터가 2.85% 급등하며 상승세를 이끌었고, 미 국채 10년물 금리가 4.99%로 안정된 것이 결정적이었다.
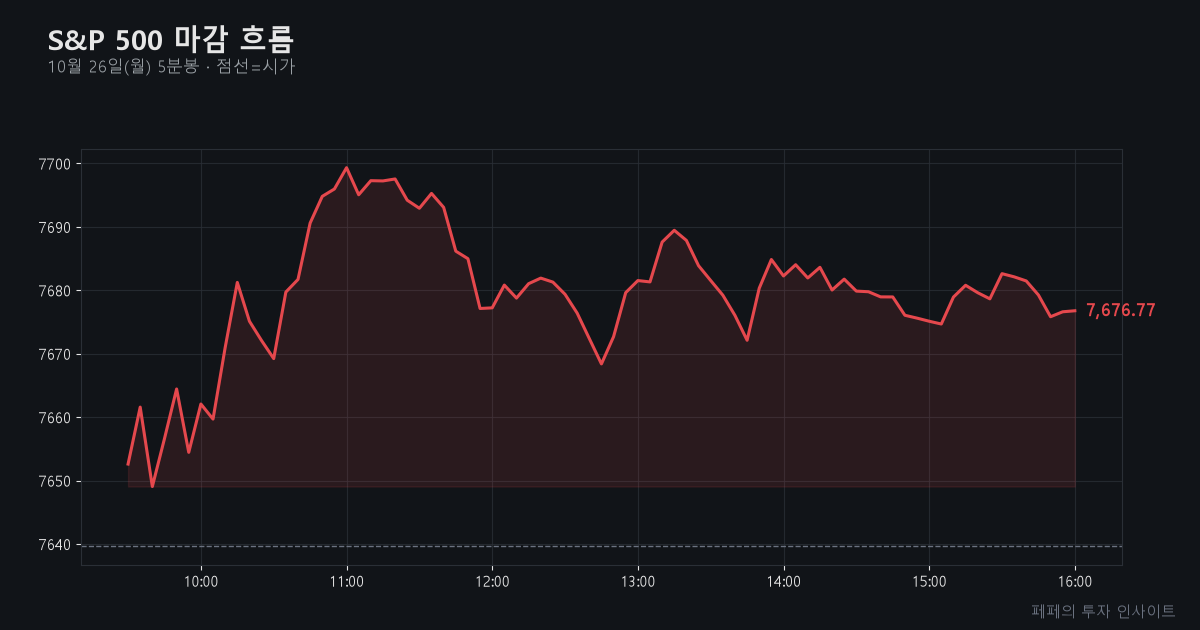
반도체·기술주가 지수 반등을 주도했다
오늘 뉴욕증시는 반도체와 기술주 강세가 지수 상승을 견인했다. S&P500은 7676.77(+0.7%), 나스닥 26169.38(+0.82%), 다우존스는 52361.58(+0.28%)로 마감했다. 특히 SOXX(반도체 ETF)가 2.85% 급등하며, XLK(기술)도 1.72%나 올랐다. 반면 방어주 성격의 필수소비재(XLP -0.34%), 유틸리티(XLU -0.02%)는 상대적으로 약했다. 급등주 목록에서도 서저리 파트너스, 래피드7 등 기술·AI·헬스케어 기업이 상위권을 차지했다. 러셀2000(+0.38%)의 상대적 부진은 중소형주에는 자금이 덜 들어왔다는 신호다.
미국 증시 마감, 왜 반도체와 AI가 다시 튀었나?
10년물 국채금리 4.99%로 안정, 기술주 변동성 크게 줄였다
지난주까지 5.3%까지 치솟았던 미 국채 10년물 금리가 오늘 4.99%(-0.04%)로 숨 고르기에 들어갔다. 금리 급등이 멈춘 건 연방준비제도(Fed)가 이번 주 금리 동결(10월 FOMC) 전망과 함께, 12월은 추가 인상 가능성만 남긴 채 관망세에 접어들 것이란 시장 기대가 반영된 결과다. 헤드라인을 보면 ‘연준 동결, 12월 인상 여부는 GDP 데이터 후 결정’이라는 공감대가 확산됐다. 이로 인해 금리 민감도가 높은 기술·반도체주에 쏠렸던 매도 압력이 풀렸다. 금리 안정→기술주 강세→지수 반등이라는 인과 구조다. VIX(공포지수)도 18.51(-4.83%)로 내려앉으며 투자 심리가 회복됐다.
AI·반도체 섹터에 IPO·실적 뉴스, 상승 탄력 더했다
오늘 미국 증시 마감에서 반도체가 눈에 띄게 반등한 두 번째 이유는 AI 관련 IPO(Anthropic 상장 추진)와 엔비디아 등 대표주들의 밸류에이션 회복 기대감이다. “엔비디아, S&P500 대비 할인폭 2015년 이후 최대”라는 헤드라인처럼, 그간 조정받았던 AI·반도체주에 저점 매수세가 유입됐다. 기술주의 단기 하락 과도론이 시장에 설득력을 얻으면서, SOXX(반도체) 2.85%, XLK(기술) 1.72%로 나타났다. 단기 변동성 완화와 기대 심리 복원이 동시에 힘을 준 셈이다.
에너지·원자재, 유가 숨 고르며 위험자산 선호 회복
WTI 유가가 101.58달러(-1.64%)로 주춤하면서 에너지 공급 우려가 일단락됐다. 이는 인플레이션 재상승 우려를 누그러뜨려, Fed의 추가 긴축 가능성에 대한 부담도 함께 덜어냈다. 그 결과, 변동성 완화→위험자산 선호 강화→기술주·AI주 반등이 이어진 것이다.
지수 반등, 완전히 안심할 수 없는 이유
오늘 반등의 내면에는 여전히 두 가지 리스크가 자리한다. 첫째, 미국 CPI(9월 4.02%)가 최근 다시 4%대에서 꺾이지 않고 있다는 점이다. 이는 Fed가 11월은 넘기더라도 12월 추가 인상(헤드라인 다수 언급) 옵션을 열어둔 배경이다. 둘째, 오늘의 금리 하락은 “10월 동결, 대형 지표 발표 전 관망”이 만든 일시적 숨 고르기에 가깝다. GDP·고용 등 추가 지표가 인플레 재점화 신호를 준다면, 채권금리 변동성이 다시 상승하며 기술주를 다시 압박할 수 있다. 오늘 미국 증시 마감은 금리 단기 안정에 올라탄 반등이라는 점을 명확히 인지해야 한다.
미국 증시 마감, 다음 관전 포인트는 FOMC와 실적이다
- FOMC(10월 30~31일): 금리 동결 확정 및 파월 발언, 12월 인상 시사 여부
- 미국 3분기 GDP 성장률 발표(예정): 경기 둔화 vs 인플레 재점화 신호
- 대표 기술주·반도체주 실적 발표(엔비디아 등): AI 투자 모멘텀과 밸류에이션 재평가
만약 3분기 GDP가 기대보다 약하거나, FOMC 후 파월이 매파적(긴축 재강조)이면 지수는 다시 눌릴 수 있다. 반대로 거시·실적 신호가 무난하다면 반도체·기술주 중심의 추가 반등이 가능하다. 이번 주는 금리 불확실성의 1차 분기점을 맞이하는 구간이다. 특히 미 국채 10년물 금리(5% 전후) 추이와 나스닥-반도체 ETF의 탄력적 반응에 주목하자.
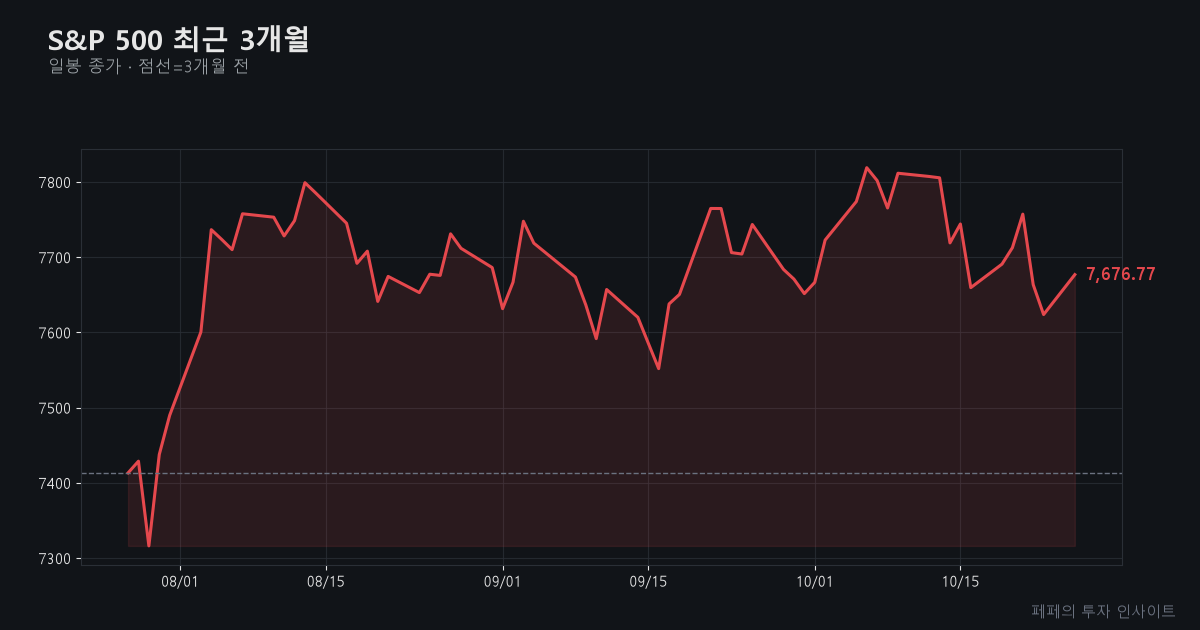
함께 보면 좋은 글
- 미국 증시 개장 0.6%↑, 장초반 상승은 금리·유가 안정 덕분
- 미국 증시 마감, 10월 23일 다우 1.2% 급락…WTI 4%↑·10년금리 4.99%가 원인
- 미국 증시 개장 10월 23일, 다우 1.4% 급락…에너지 홀로 강세
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.