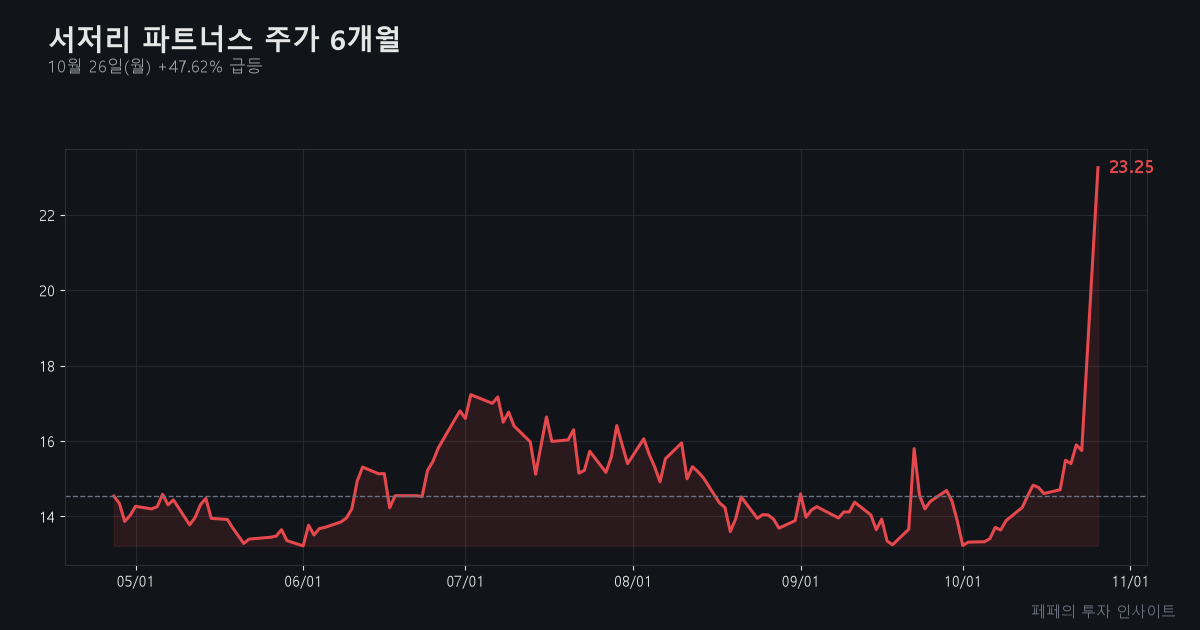
서저리 파트너스 주가가 10월 26일(현지 시각) 하루 만에 47.62% 폭등했다. 거래량은 평소의 33배, 주가 움직임을 만든 결정적 재료는 Bon Secours의 약 60억달러(약 6조원) 인수 제안 뉴스다.
서저리 파트너스 주가 왜 급등했나?
Bon Secours 인수설이 시장을 움직였다
여러 매체(Dealroom, TIKR, Stocktwits, Investing.com 등)가 일제히 “Bon Secours가 서저리 파트너스 인수에 근접했다”고 보도했다. 거론된 금액은 60억달러 수준. 이는 시가총액(30억달러) 대비 두 배에 가까운 프리미엄이다. 구체적 인수 조건이나 확정 발표는 아직 없지만, 투자자들은 ‘딜 성사 시점’을 가격에 선반영하기 시작했다.
헬스케어 업계 M&A 모멘텀과 맞물렸다
서저리 파트너스가 속한 헬스케어(의료시설) 섹터는 최근 인수합병(M&A)에 대한 기대가 높아진 업종이다. 미국 헬스케어 섹터 ETF(XLV)는 오늘 보합이었지만, 최근 3개월간 9.72% 상승하며 방어주·성장주 이슈가 동시에 작용했다. 같은 날 미국 증시에서 다른 대형 M&A 건(예: XCNR, RRC 등)도 언급된 점이 섹터 심리를 자극했다.
거래대금 폭증, 숏커버링(공매도 청산) 가능성
평균 거래량의 33배에 달하는 거래대금은 단순한 ‘호재 반응’을 넘어, 기존 공매도(하락 베팅) 물량이 한꺼번에 청산되는 숏커버링까지 유발한 신호다. 다만 외국인/기관 순매수 데이터는 뉴스에 없어, 실질 매수 주체가 누구인지 단정하긴 어렵다.
숫자로 본 현재 위치: 3개월 내 최고가, 밸류에이션 부담 상승
서저리 파트너스는 오늘 23.25달러로 마감, 52주 신고가(23.44)와 3개월 최고치(23.29)와 거의 같다. 불과 한 달 전(14.4달러) 대비 60% 이상 급등한 위치다. 기존 애널리스트 컨센서스 목표가(18.8달러)도 이미 크게 상회한 상황.
밸류에이션(주가수익비율, forward PE)은 136배까지 치솟았다. 배당은 없다. 최근 3년간 성장주 프리미엄이 높았던 시기도 이 정도 PER에는 주가가 머무르기 어려웠다는 과거 경험이 있다. 즉, 현재 주가는 ‘실적’이 아니라 ‘M&A 기대감’만을 반영한다.
이 재료는 이어질까: 단기 이벤트 소멸 가능성도 높다
Bon Secours 인수설은 일시적 이벤트일 가능성이 높다. 실제 인수 확정 발표, 구체적 가격 및 조건이 나오지 않았기 때문이다. 과거 의료시설 섹터 M&A에서도 인수 불발 시 주가가 원위치로 되돌아가는 사례가 반복됐다. 반대로 딜이 확정된다면, 프리미엄이 이미 주가에 선반영돼 추가 상승 모멘텀은 제한적일 수 있다.
반론으로는 ‘실적 개선 기대’가 제기될 수 있지만, 136배의 PER(주가수익비율)은 이익 규모로는 정당화가 어렵다. 오히려 차익실현 매물, 딜 불확실성, 공매도 재진입 등이 단기 부담으로 작용할 수 있다. 다만 여전히 인수 추진 주체, 가격 결정 방식, 규제 변수 등 확인된 팩트가 부족하다.
다음에 확인할 것: 인수 관련 추가 뉴스와 주가 변수
- Bon Secours의 공식 인수 확정 발표 및 구체적 가격·조건 공개 여부
- 딜 불발 시 주가의 조정 폭과 거래량 변화(차익실현/오버행 모니터링)
- 시장 및 섹터 내 추가 대형 헬스케어 M&A 관련 소식
만약 2~3일 내 공식 인수 발표가 없거나, 가격이 시장 기대치(60억달러)에 미달한다면 서저리 파트너스 주가는 단기 급등분을 일부 반납할 가능성이 높다. 반대로 인수가 확정되고 구체적 프리미엄 조건이 확인되면, 주가는 현 수준에서 제한적 횡보 내지 소폭 추가 상승 정도에 그칠 확률이 높다.
함께 보면 좋은 글
- Lycia Therapeutics Inc. 주가 66% 폭등, 공모주 미배정 이슈가 촉발
- 바이오헤이븐 주가 25% 급등, FDA 신약 허가 소식에 거래 폭발
- 스트라이브 주가 13.6% 급등, 15% 우선주와 비트코인 베팅이 핵심(10월 21일)
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.