3초 요약
나스닥이 1.60% 올랐고, 반도체주가 상승을 이끌며 뉴욕증시가 강세로 마감했다.
반등은 반갑지만 추세 전환은 아직 이르다. 금리와 반도체주 흐름을 더 확인해야 한다.
11월 11일 미국 증시 마감은 반도체주가 이끈 강한 반등이었다. S&P500은 1.31% 올랐다. 다만 이날 상승만으로 최근의 하락세가 끝났다고 판단하기는 어렵다.
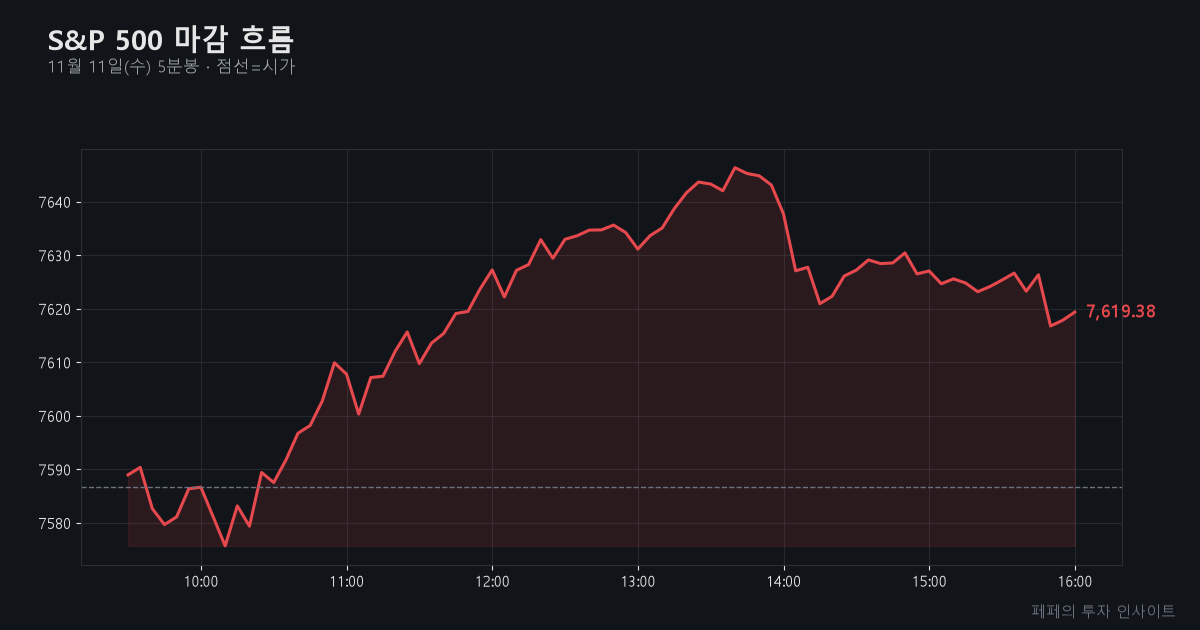
투자자들의 두려움이 줄어든 점은 긍정적이다. 하지만 주가가 오르는 동안 달러와 국채금리도 상승했다. 반등의 힘은 확인됐지만 이를 지속시킬 환경까지 갖춰진 것은 아니다.
반도체가 이끈 상승, 시장 전체가 회복한 것은 아니다
가장 눈에 띄는 변화는 반도체였다. 반도체 ETF인 SOXX는 6.01% 급등했다. 기술주 전반도 강했지만 소비재와 헬스케어는 상대적으로 부진했다.
나스닥은 1.60% 상승하며 다우보다 강했다. 시장 전체에 돈이 고르게 들어왔다기보다 최근 낙폭이 컸던 성장주에 매수세가 집중된 모습이다.
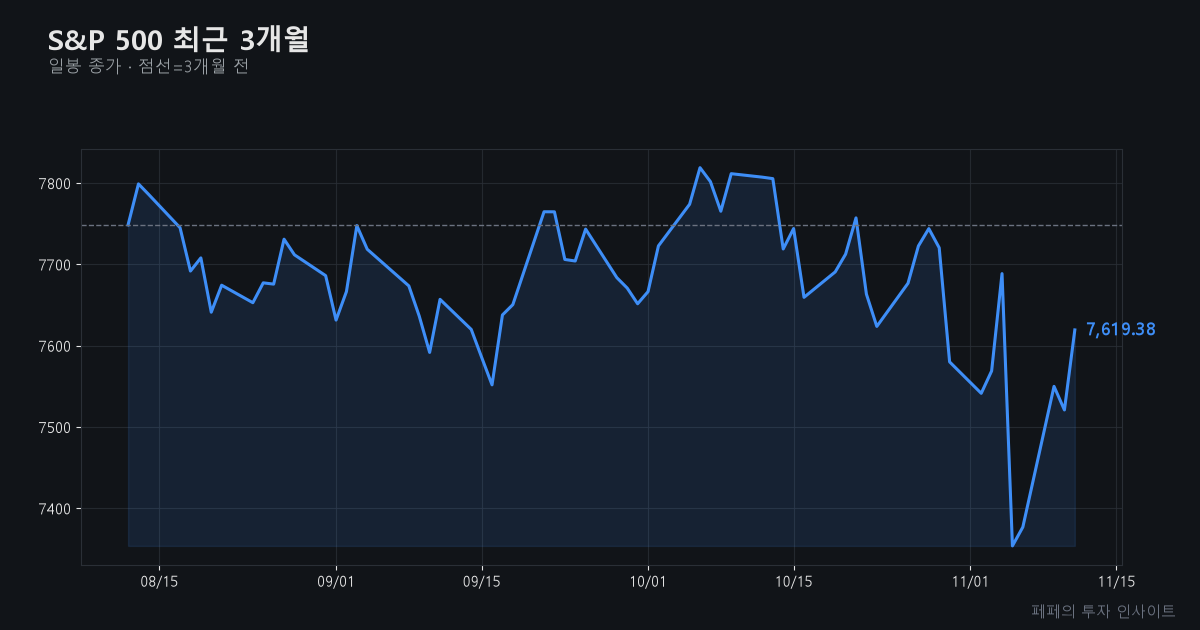
실제로 나스닥은 최근 한 달 동안 6.39% 하락한 상태다. 이날의 급등은 그동안의 손실을 일부 되돌린 것이지, 이전 고점을 회복했다는 의미는 아니다.
공포지수 VIX는 17.51로 내려왔다. 주가가 오르고 시장의 불안도 줄었다는 점은 긍정적이다. 단기 반등이 이어질 여건이 전보다 나아졌다는 해석이 가능하다.
주가가 올랐는데 왜 금리와 달러를 경계할까?
이번 상승을 해석할 때 중요한 것은 주가와 금리가 서로 다른 이야기를 하고 있다는 점이다. 미국 국채 10년물 금리는 4.998%였고, 달러인덱스도 상승했다.
일반적으로 금리가 높으면 먼 미래에 벌어들일 이익의 현재 가치가 낮아진다. 성장 기대가 큰 기술주에는 부담이다. 달러 강세까지 이어지면 미국 밖 투자자들의 자금 흐름에도 영향을 줄 수 있다.
그런데 이날은 반도체주가 이런 부담을 이겨냈다. 투자자들이 당장의 금리 부담보다 기술기업의 성장 가능성이나 최근 하락에 따른 가격 매력을 더 크게 평가했을 가능성이 있다.
다만 이것이 곧 AI 산업의 실적 우려가 해소됐다는 증거는 아니다. 반도체 수출 규제 강화 가능성을 다룬 보도도 있었지만, 실제 정책 변화와 기업 실적에 미칠 영향은 아직 확인이 필요하다.
높은 금리와 강한 달러가 유지된다면 성장주에 대한 기대가 다시 흔들릴 수 있다. 주가 반등과 기업의 이익 전망 개선은 같은 일이 아니다.
다음 거래일, 이 두 가지가 달라지면 판단도 바뀐다
첫째, 반도체주의 상승이 이어지는지 확인해야 한다. 반도체주가 상승분을 지키고 다른 기술주까지 동반 상승한다면 반등의 신뢰도가 높아진다. 반대로 빠르게 되밀리면 단기적인 낙폭 회복에 그쳤을 가능성이 커진다.
둘째, 미국 국채금리와 달러의 방향을 함께 봐야 한다. 국채금리가 안정되고 달러 상승세가 누그러진다면 기술주에 우호적인 환경이 만들어질 수 있다. 반대로 두 지표가 함께 다시 오른다면 주가 상승의 지속 가능성을 낮춰 봐야 한다.
현재 확인된 것은 반도체 중심의 강한 반등이지, 시장 전체의 추세 전환은 아니다. 다음 거래일에는 지수가 얼마나 더 오르는가보다 상승에 참여하는 업종이 넓어지는지 확인하는 편이 유용하다.
함께 보면 좋은 글
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.