3초 요약
뉴욕증시 오전장, S&P500이 0.94% 하락하며 시초가를 지키지 못했다.
장기금리와 반도체가 함께 진정되는지 봐야 하락세가 멈출지 판단할 수 있다.
뉴욕증시는 개장 후 시초가를 지키지 못하고 밀렸다. S&P500은 0.94% 하락했고 나스닥은 1.51% 떨어졌다. 특히 반도체 업종의 낙폭이 두드러졌다.
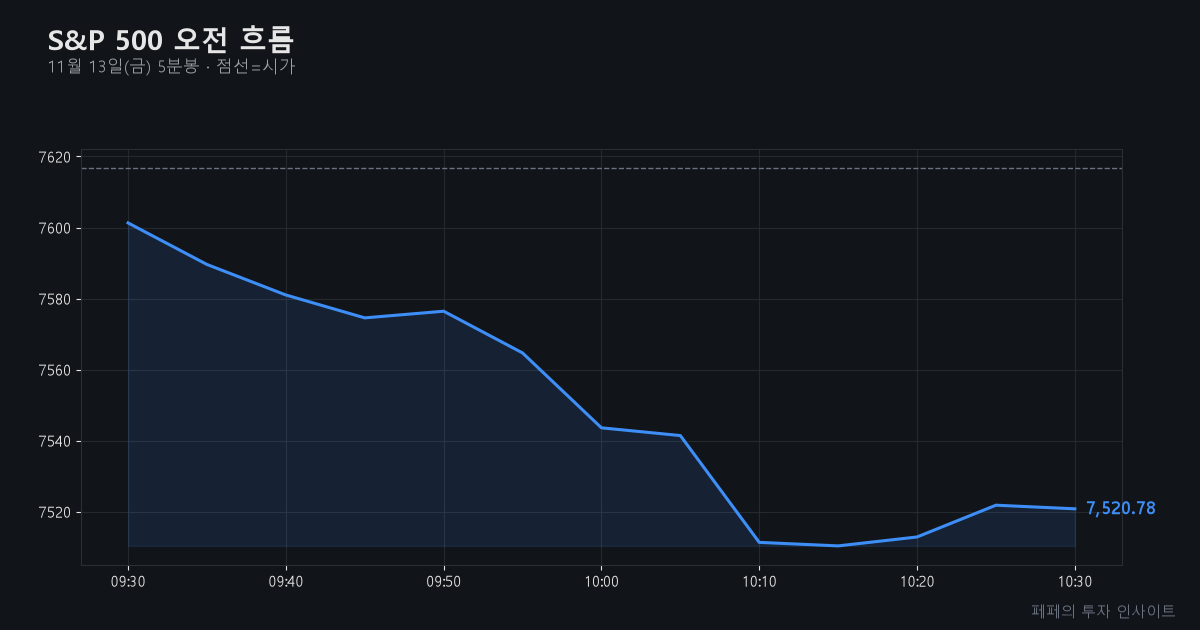
오늘 오전장의 핵심은 시장 전체가 무너졌다기보다 기술주와 반도체에 매도 압력이 집중됐다는 점이다. 장기금리 상승이 성장주 투자심리를 누르고 있는지 확인해야 한다.
뉴욕증시, 개장 후 상승 탄력이 약해졌다
개장 당시 S&P500은 7,616선에서 출발했지만 오전에는 시초가 아래로 내려왔다. 장중 고점과 비교해도 매도 압력이 강해진 모습이다.
지수별로는 차이가 뚜렷했다. 다우존스는 0.32% 하락하는 데 그쳤지만 나스닥과 러셀2000은 상대적으로 크게 밀렸다.
업종별로 보면 반도체 ETF인 SOXX가 5.05% 하락했다. 기술주 ETF도 약세를 보였다. 반면 금융주와 필수소비재는 상승했다.
이 차이는 의미가 있다. 투자자들이 모든 주식을 한꺼번에 던지는 상황이라기보다 성장 기대가 큰 업종부터 위험을 줄이고 있다는 해석이 가능하다.
반도체 약세를 키운 장기금리 부담
가장 먼저 살펴볼 변수는 미국 장기금리다. 미국 10년물 국채금리는 5.127%로 상승했다. 장기채 금리가 오르면 미래 수익에 대한 기대가 큰 기술기업의 현재 가치가 낮아질 수 있다.
쉽게 말해 먼 미래에 벌 돈을 보고 투자하는 기업일수록 금리 변화에 민감하다. 같은 이익을 예상하더라도 돈을 빌리는 비용과 투자자가 요구하는 수익률이 높아지면 주가를 높게 평가하기 어려워진다.
반도체는 AI와 데이터센터 투자 확대에 대한 기대가 주가에 크게 반영되는 업종이다. 따라서 금리 부담이 커질 때 다른 업종보다 매도 압력이 강해질 수 있다. 이날 반도체의 낙폭이 컸다는 사실도 이런 해석과 맞닿아 있다.
다만 금리만으로 오늘 하락의 원인을 확정할 수는 없다. 최근 반등에 따른 차익 실현이나 개별 기업의 실적 기대 변화도 영향을 줬을 가능성이 있다. 현재 자료만으로 매도세의 정확한 출발점을 특정하기는 어렵다.
반도체만 약한 것도 아니다. 금융주와 필수소비재가 상승했다는 점은 업종별로 투자심리가 갈리고 있음을 보여준다. 전면적인 위험 회피인지 성장주 중심의 조정인지는 조금 더 확인해야 한다.
오전장 이후 판단을 바꿀 두 가지 조건
첫 번째는 미국 장기금리다. 금리가 계속 오르면 기술주와 반도체의 밸류에이션 부담이 이어질 수 있다. 반대로 상승세가 멈추고 하락 전환한다면 성장주가 숨을 돌릴 여지가 생긴다.
두 번째는 시초가 회복과 반도체의 동반 반등 여부다. S&P500이 시초가를 회복하고 반도체까지 낙폭을 줄인다면 오전 매도 압력이 약해진 신호로 해석할 수 있다.
반대로 지수가 오전 저점을 다시 시험하고 반도체도 추가 하락한다면 조정이 이어질 가능성을 열어둬야 한다. 지수만 잠깐 반등하는 것보다 장기금리와 반도체가 함께 안정되는지가 더 중요하다.
함께 보면 좋은 글
- 미국 증시 마감, 반등을 지키지 못한 이유는 엔비디아보다 금리일까?
- 미국 증시 개장 후 하락, 엔비디아 충격에 반도체주가 더 밀린 이유
- 미국 증시 마감, 반도체 6% 급등에도 안심하기 이른 이유
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.