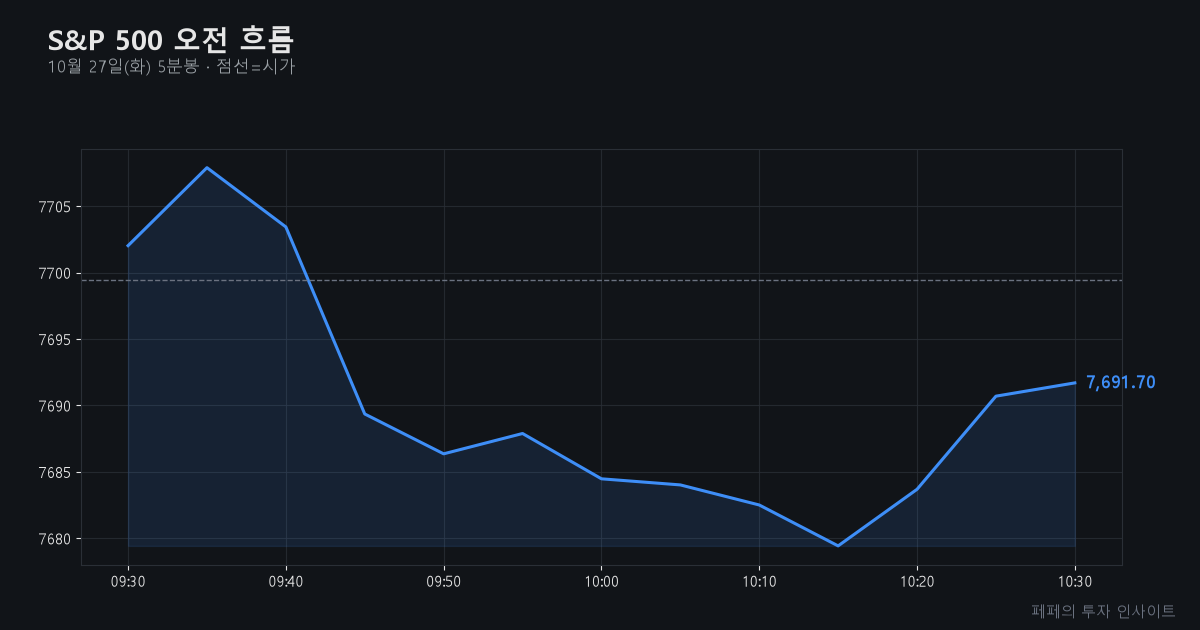
미국 증시 개장 초반, S&P 500은 0.2% 소폭 상승 출발하며 나스닥(+0.5%)이 선두를 달렸다. 오늘 오전장의 관전 포인트는 AI·반도체 테마의 랠리와 연준(Fed) 금리 동결 기대, 그리고 국제유가 하락이 동시에 반영된 점이다.
반도체·기술주 강세, 에너지·방산 약세로 양극화
시장 전체로 보면, S&P 500은 7,691p로 개장 직후 시초가(7,699p) 대비 소폭 하락했으나, 반도체(SOXX +2.2%)와 기술(XLK +0.9%) 섹터가 뚜렷한 강세를 보였다. 나스닥도 26,309p로 0.5% 상승하며 IT·AI 테마의 주도권이 재확인됐다. 다우존스(-0.2%)와 에너지(XLE -1.5%), 방산(ITA -0.4%)은 약세를 기록했다. 단기 이벤트성 급등주로는 소파이(+12.6%), 키닉사 파마(+17.3%) 등 바이오·핀테크가 두각을 나타냈다. 반대로 이노데이터(-24.4%) 등 일부 성장주는 급락세였다.
나스닥·반도체 랠리 왜 나왔나? AI 기대와 금리 동결 시그널
AI·반도체 뉴스, 수급 집중 유입
오전장 랠리는 밤사이 AI 기업 Anthropic의 IPO 소식과 AI 반도체 공급망에 대한 긍정적 전망이 시장 심리를 자극했다. 헤드라인에서 “AI 시대 반도체 산업이 직면한 이슈”와 “앤트로픽 IPO 기대”가 반복 노출됐다. 이 영향이 반도체 ETF(SOXX)와 기술주(XLK)로의 매수세로 직결, 나스닥과 S&P 500의 초반 반등을 만들었다.
연준 금리 동결 컨센서스, 금리·달러 안정
이번 주 FOMC를 앞두고 “Fed 이번 주 동결, 12월 인상 전망”(KB Think 등)이 시장에 확산됐다. 실제 미 국채 10년물 금리는 4.99%(+0.2%)로 소폭 상승했으나, 한 달간은 -4.6% 하락해 뚜렷한 금리 안정 국면이다. 달러인덱스도 102.2(+0.2%)로 강보합에 그쳤다. 이같은 금리·달러 안정이 성장주 선호로 연결, 기술·반도체 쏠림을 가중시켰다.
국제유가 급락, 에너지·방산 차익실현
브렌트유(-4.6%)·WTI(-0.5%) 모두 급락했다. 이는 중동 리스크가 일부 진정(이란 관련 악재 완화)된 영향이다. 에너지(XLE)·방산(ITA) 등 최근 방어주에 몰렸던 자금이 다시 성장주로 일부 이동했다. VIX(18.0, -1.9%)도 하락하며 투심 안정에 힘을 더했다.
이 해석이 틀릴 수 있는 변수: FOMC와 AI 실적, 지정학 리스크
FOMC 결과 발표가 이틀 앞으로 다가온 만큼, 시장의 금리 동결 기대가 실망으로 바뀔 위험이 남아 있다. 특히 최근 미국 CPI(4.0%)가 다시 올라 인플레 자극 우려가 남아있다. 또, AI 섹터의 실적 서프라이즈가 기대만큼 나오지 않거나, 러-우 전쟁/중동발 지정학 리스크가 재부각될 경우, 오늘의 성장주 랠리가 단기 조정으로 바뀔 수 있다.
성장주 강세 지속은 FOMC 금리·AI 실적이 관건
오늘 미국 증시 개장의 키포인트는 성장주로 돈이 다시 쏠린 것, 그리고 그 논리를 지탱하는 연준 동결 시그널과 AI 테마다. 단, 이 흐름은 FOMC(10월 29일)에서 금리 동결, 그리고 주요 빅테크의 실적이 기대를 충족시킬 때까지 한시적일 수 있다.
- FOMC(10/29) 금리 결정과 파월 발언: 동결+비둘기 스탠스 확인이 성장주 추세 연장 여부의 분수령
- 엔비디아·MS 등 빅테크 및 AI주 실적: 주도 테마 모멘텀 확인, 실적 미달시 차익실현 전환
- 국제유가 100달러선 안착/재반등 여부: 에너지·방산 섹터 재부각 가능성, 인플레 재우려 연결
관건은 연준이 시장의 “동결+연내 인상 종료” 기대를 충족시키느냐다. AI 실적이 테마 주도력을 이어가려면, 실제 성장 확인이 뒤따라야 한다.
함께 보면 좋은 글
- 미국 증시 마감, 10월 26일 반도체 2.9% 급등과 금리 안정이 주도
- 미국 증시 개장 0.6%↑, 장초반 상승은 금리·유가 안정 덕분
- 미국 증시 마감, 10월 23일 다우 1.2% 급락…WTI 4%↑·10년금리 4.99%가 원인
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.