3초 요약
나이키 주가는 38.67달러로 반등했지만, 최근 3개월 기준 12.83% 하락한 상태다.
중국 사업과 핵심 브랜드의 회복이 확인되기 전까지는 상승 추세 전환으로 보기 어렵다.
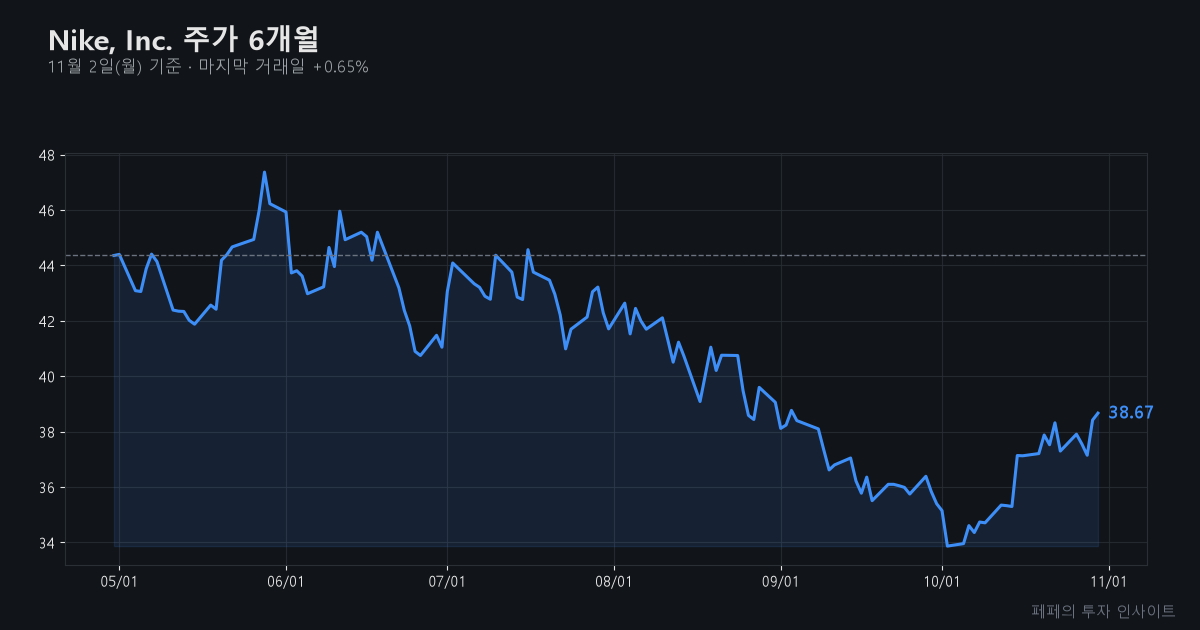
11월 2일 Nike, Inc. 주가 전망의 핵심은 반등보다 실적 회복이다. 나이키(NKE)는 직전 거래일인 10월 30일 38.67달러로 0.65% 올랐지만, 최근 3개월로 보면 12.83% 하락했다. 중국 사업과 핵심 브랜드의 경쟁력 약화가 거론되는 만큼 아직 본격적인 회복을 선언하기는 이르다.
나이키 주가는 왜 반등해도 불안할까?
중국과 핵심 브랜드가 회복의 걸림돌이다
11월 1일 Stocktwits는 중국 시장과 핵심 브랜드 약화를 거론하며 나이키의 기록적인 연간 부진 가능성을 보도했다. 운동화 시장에서 브랜드 인지도가 높다는 사실만으로 판매 회복을 보장할 수 없다는 뜻이다. 다만 제공된 뉴스에는 중국 매출 감소율이나 제품별 판매량이 없어 부진의 정확한 크기는 확인할 수 없다.
최근 상승은 실적 개선보다 기대감에 가깝다
10월 21일 Investopedia는 나이키의 반등을 다루면서도 회복이 아직 완성되지 않았다고 평가했다. 실제 주가는 10월 5일 33.96달러에서 30일 38.67달러로 올라왔다. 그러나 최근 거래량은 20일 평균의 76%에 그쳤다. 가격은 올랐지만 거래가 평소보다 적어 강한 매수세가 확인됐다고 보기는 어렵다.
미국 증시 약세 속 상대적으로 선방했다
10월 30일 S&P 500은 1.82% 하락했지만 나이키는 상승했다. 기술주 중심의 나스닥은 2.86% 떨어졌다. 기술주에서 소비재로 관심이 이동했을 가능성은 있지만, 하루의 움직임만으로 자금 이동을 확정할 수는 없다. 경기소비재 ETF인 XLY도 같은 날 0.71% 하락했기 때문이다.
Nike, Inc. 주가 38달러는 저평가일까?
나이키의 최근 3개월 고점은 47.65달러, 저점은 31.97달러다. 현재 주가는 저점보다 약 21% 높지만 고점보다 약 19% 낮다. 한 달 동안 10.01% 반등했어도 3개월 하락분을 회복하지 못한 상태다. 52주 최고가 69.14달러와 비교하면 하락 폭은 약 44%다.
가격이 많이 떨어졌다고 반드시 싼 주식은 아니다. 나이키의 과거 실적 기준 주가수익비율(PER)은 18.59배인데, 예상 실적 기준으로는 24.84배다. 예상 이익을 기준으로 계산한 주가 부담이 더 높다는 뜻이다. 이익 전망이 현재보다 약하다는 신호일 수 있지만, 두 지표의 기준 기간 차이도 확인해야 한다.
증권가 평균 목표주가는 36.50달러로 현재가보다 약 5.6% 낮다. 투자 의견도 중립에 해당하는 Hold다. 배당수익률 4.24%는 눈길을 끌지만, 배당만으로 주가 하락 위험이 사라지지는 않는다. 배당 유지 가능성을 판단하려면 현금흐름과 이익 추이를 함께 봐야 한다.
나이키의 반등은 지속될 수 있을까?
긍정적인 해석도 가능하다. 주가가 이미 크게 하락한 만큼 실적이 예상보다 덜 나쁘기만 해도 시장의 평가가 달라질 수 있다. 10월 27일에는 투자자의 날을 앞둔 할인 평가 가능성을 다룬 기사도 나왔다. 향후 경영진이 구체적인 회복 계획과 실적 근거를 제시한다면 기대감은 더 커질 수 있다.
문제는 기대와 실제 판매가 다르다는 점이다. 최근 한 달간 주가가 10% 넘게 오른 상황에서 중국 사업과 핵심 브랜드의 개선이 확인되지 않으면 반등은 쉽게 꺾일 수 있다. 나이키의 진짜 전환점은 주가 상승 자체가 아니라 매출과 이익 전망이 함께 좋아지는 순간이다.
거시 환경도 무시하기 어렵다. 미국 10년물 국채금리는 10월 30일 4.929%였고, 11월 2일 공포탐욕지수는 26.1로 공포 구간이다. 금리 부담과 투자심리 위축이 이어지면 경기 상황에 민감한 소비재 기업의 회복 기대도 제한될 수 있다. 반대로 금리 부담이 완화되고 소비가 견조하다면 나이키에도 우호적이다.
나이키 주가 전망, 다음 세 가지가 중요하다
현재 판단은 단기 반등, 중기 회복 미확인이다. 38.67달러에서 3개월 고점인 47.65달러까지는 약 23%의 상승 여지가 있지만, 이는 목표가가 아니라 과거 가격과의 거리다. 반대로 31.97달러를 다시 시험한다면 최근 반등의 의미는 크게 약해진다.
- 실적: 중국 매출과 핵심 브랜드 판매가 개선되는지, 예상 이익이 상향되는지 확인한다.
- 주가와 거래량: 38달러대 유지와 거래량 회복 여부를 보고, 47.65달러 접근 시 상승의 힘을 다시 평가한다.
- 시장 평가: 평균 목표주가 36.50달러와 중립 의견이 상향되는지, 미국 소비 환경이 개선되는지 점검한다.
11월 2일 기준 Nike, Inc. 주가를 낙관하기에는 아직 증거가 부족하다. 실적 전망이 개선되고 거래량을 동반해 이전 고점에 접근한다면 회복 가능성을 높여 보겠다. 반대로 판매 부진이 지속되고 38달러대마저 지키지 못한다면 이번 상승은 하락 추세 속 일시적인 반등으로 판단하겠다.
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.