미국 증시 전망 10월 28일 방향은 소폭 상승(S&P500 +0.4% 예상) 쪽에 무게를 둔다. 오늘 장에서 반도체·AI 강세와 VIX 하락이 모멘텀을 이었고, 미국 국채금리 재상승이 단기 리스크다.
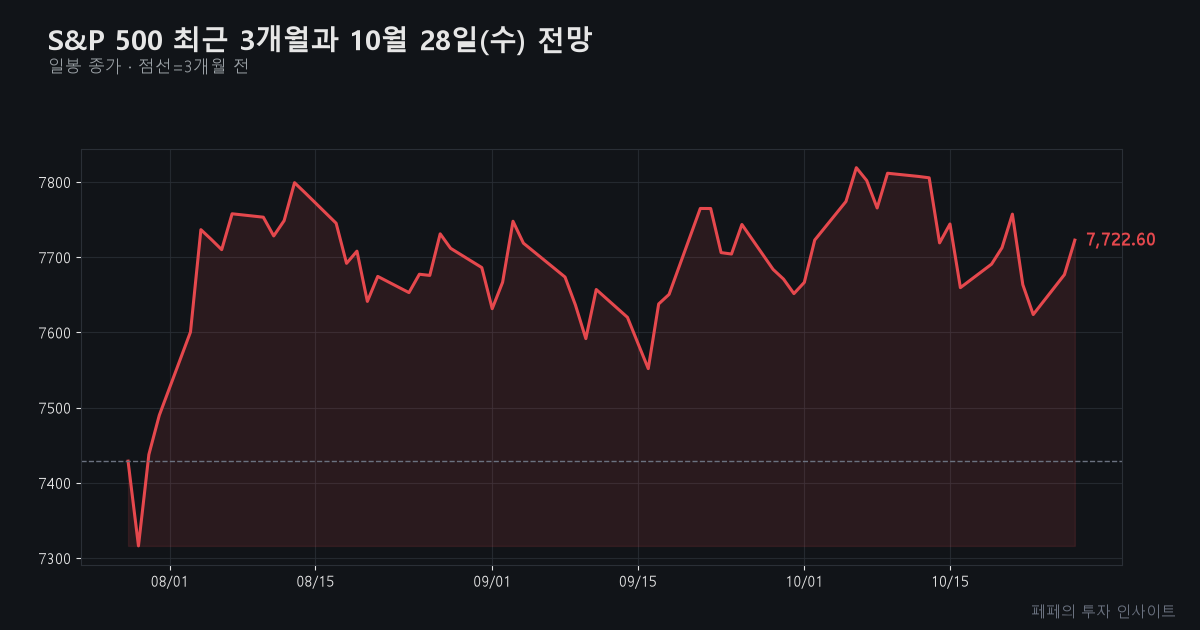
반도체·AI가 오늘 상승분을 이끈 한 축
미국 주요 지수는 S&P500 +0.6%, 나스닥 +1.18%, 러셀2000 +1.16%로 마감했다. 다우는 +0.03%로 정체. 섹터별로는 반도체(SOXX +3.91%)와 기술(XLK +1.7%)이 랠리를 주도했고, 나스닥이 5거래일만에 가장 강하게 반등했다. 시장은 AI 관련주(Broadcom 등)와 반도체 중심 매수세가 뚜렷했다. VIX(공포지수)는 17.52(-4.73%)로 크게 내려 리스크 프리미엄이 빠른 속도로 해소됐다. 공포탐욕지수도 33.6→27.3에서 반등해 투자심리가 바닥을 찍고 되살아나는 중이다.
반면, 에너지(XLE -2.05%), 필수소비재(XLP -0.92%)는 약세를 보였다. WTI 원유(-1.8%), 브렌트유(-5.51%)도 동반 하락하며 인플레이션 압력은 일단 숨 고르기. 국채금리는 5년 4.84%(+0.33%), 10년 4.99%(+0.14%) 등으로 소폭 상승했고, 달러인덱스도 102.37(+0.4%)로 다시 강세 전환 조짐을 보였다.
미국 증시 내일 변수는 금리·AI 심리·중간선거 불확실성
국채금리와 달러, 상승 재개가 부담
미 국채 10년물 금리는 오늘 4.99%로 반등했다. 최근 5일 평균 -2.4% 하락 뒤 이틀째 미미한 상승세다. 달러인덱스도 102선 회복. 헤드라인은 연준(Fed)이 10월 동결 전망이 우세하지만, 12월 추가 인상 기대가 남아 있다는 점을 강조한다. 금리의 추가 반등이 내일 지수 반락의 가장 현실적 리스크다. 동시에, 달러·금리 반등은 기술주(특히 성장주)에는 단기 역풍이 될 수 있다.
AI·반도체 랠리, 실적 및 정책 모멘텀 지속
SOXX(반도체 ETF) +3.91%, XLK(기술) +1.7%가 오늘 증시 반등을 견인했다. Broadcom 등 AI·반도체 실적 기대와 정책 호재(미국·한국 반도체 투자, 수출 데이터) 뉴스가 모멘텀을 이어간다. 헤드라인도 ‘AI 모멘텀 부활’을 강조한다. 나스닥100 선물(참고)도 +1.3%로 강세 분위기를 뒷받침한다.
정책·외교 이벤트, 중간선거 전 FOMC 경계감
10월 29일 FOMC(연준 회의)와 PCE물가지수 발표(29일 예정) 앞두고 불확실성은 여전하다. 오늘 헤드라인은 ‘금리 동결 유력’ 쪽에 무게를 두지만, 인플레 재상승과 12월 인상 가능성이 남아 있어 옵션시장 변동성(VIX 17.52)도 평소보다 높은 구간을 유지한다. 중간선거를 앞둔 정책 불확실성(관세, 규제 등)도 자금 유입의 속도를 제한할 수 있다.
미국 증시 전망: 상승 시나리오>금리 반등 리스크
지수 통계상(최근 5일 등락 +0.13%, 20일 평균 변동폭 0.53%) 내일도 0.4~0.6% 정도의 움직임이 적정하다. 선물지수(S&P500 +0.59%, 나스닥100 +1.3%)는 긍정적 분위기다. AI·반도체 랠리와 투자심리 반등이 이어진다면 S&P500은 +0.4% 내외(7,750p 근접) 추가 상승이 기본 시나리오다.
반대로, 금리·달러가 오늘보다 더 강하게 반등(미 국채 10년 5.1% 이상, 달러인덱스 103.0 이상) 시, 기술주·성장주가 재차 약세 전환할 가능성이 경계 포인트다. 이 경우 S&P500은 flat(±0.2%)이나 소폭 하락(-0.2%~ -0.4%)도 열려 있다.
- WTI·에너지 섹터가 반등 전환(석유 +2% 이상)하면 인플레 경계 심리가 재부각될 수 있음
- 옵션시장 변동성(VIX 18 이상 재상승) 시, 변동폭 확대 및 장중 급락 리스크
- 글로벌 주요국 시장(코스피·닛케이 등)이 약세 전환 시, 미국장 시가 갭 리스크로 연결 가능
지난 복기: 방향 오판·과신 방지 위해 변동성 내에서만 확신도 부여
최근 세 번의 복기(특히 10/22, 10/26)에서 공통된 실수는 ‘변동성 체제를 무시하고’ 방향·폭을 과도하게 단정한 점, flat~약세 구간에서 인버스·현금 비중을 과도하게 잡은 것, 상승장 가능성 대비 롱 비중을 지나치게 줄인 것이다. 이번에는 최근 20일 평균 등락(0.53%) 내에서만 변동성·확률을 산정했고, 상승장 신호(기술주·AI 랠리, VIX 하락)에 무게 중심을 두되, 금리·달러 반등 리스크를 명확히 병기했다. 확신도는 양방향 혼조 근거가 있어 54로 제한했다. 반복 실수(방향성 오판, 현금 비중 과다, 변동폭 과대/과소평가) 교정 규칙을 모두 반영했다.
내일 장중 체크포인트는 아래 3가지다.
- 미 국채 10년 금리(5.0% 돌파 vs 재하락)와 달러인덱스(102.5선 이탈 여부)
- SOXX·XLK 등 AI·반도체 ETF의 시가 갭 및 장중 강세 지속 여부
- VIX(공포지수) 18선 재돌파 또는 16선 하향 여부(심리 급변 감지)
모의투자 종목 선정은 밤사이 변수(선물·글로벌 증시·이벤트)까지 확인 후, 장 시작 1시간 전 글에서 확정한다.
10월 28일(수) 지수 예측: S&P 500 상승 +0.40% (확신도 54%) · 장 마감 후 매매일지 글에서 채점합니다.
함께 보면 좋은 글
- 미국 증시 전망 10월 27일: S&P500 0.5% 반등, 기술주 중심 반등 제한
- 미국 증시 전망 10월 26일: 금리·유가 동시 압박, S&P500 -0.6% 예측
- 미국 증시 전망 10월 23일: 나스닥 약세, 금리 하락에도 반도체 충격
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.