3초 요약
인텔은 60.55달러로 소폭 반등했지만, 최근 한 달 낙폭은 여전히 크다.
AI 수요보다 중요한 건 PC 실적 회복과 파운드리의 실제 수익이다.
인텔 주가 전망의 핵심은 AI 반도체 수요를 실제 이익으로 바꿀 수 있느냐다. 최근 급락은 AI 사업의 성장 가능성보다 PC 시장 둔화와 막대한 투자비 부담을 시장이 더 우려하고 있다는 해석과 맞닿아 있다.
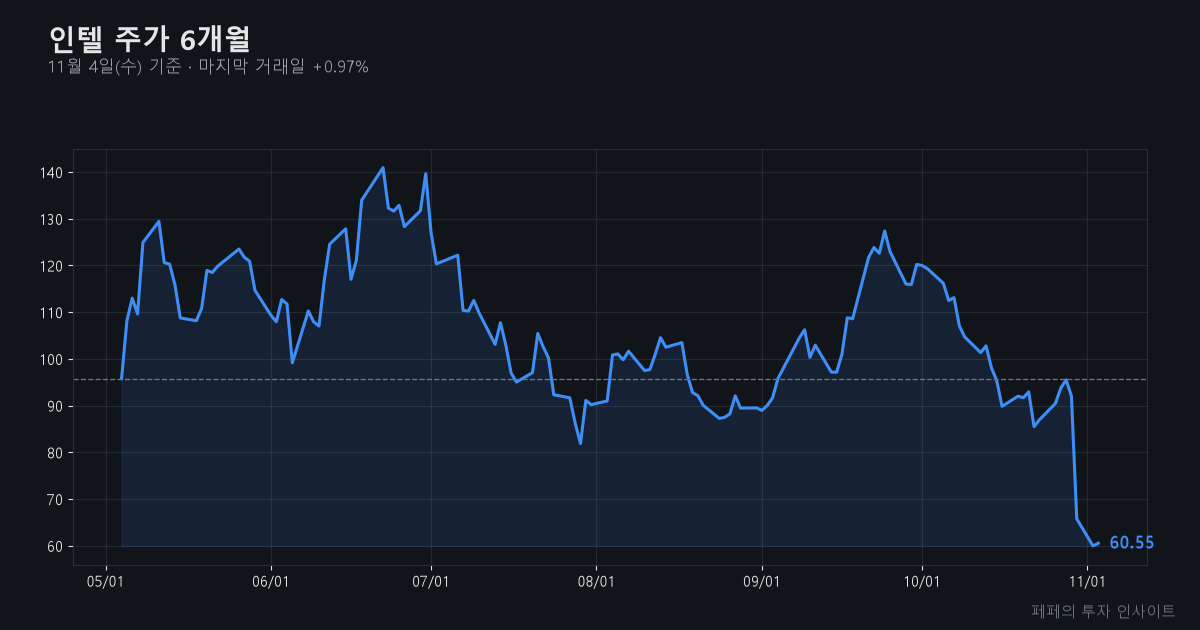
한국시간 11월 4일 기준 마지막 확인 거래일은 미국 현지 11월 3일이다. 인텔은 60.55달러로 전일보다 0.97% 올랐지만, 사업 회복이 확인된 반등으로 보기는 어렵다.
AI 반도체가 성장하는데 인텔 주가는 왜 급락했나?
인텔은 10월 29일 92.07달러에서 다음 거래일 65.76달러로 약 28.6% 급락했다. 최근 한 달 하락률은 47.89%다. 반도체 업종 전체도 약했지만 인텔의 낙폭은 더 컸다.
실적 관련 보도에서는 데이터센터와 AI 사업 성장, 시장 예상치를 웃돈 분기 실적이 언급됐다. 그런데 주가가 크게 하락했다는 사실은 과거 실적보다 앞으로의 성장 전망이 더 중요했을 가능성을 보여준다.
시험 성적은 예상보다 좋았지만 다음 시험에 대한 기대가 낮아진 셈이다. 다만 실적 전망과 업종 전반의 약세가 각각 주가에 얼마나 영향을 줬는지는 확인되지 않았다.
문제는 AI 경쟁력보다 돈을 버는 구조인가?
첫 번째 부담은 PC 사업이다. 최근 보도에서는 PC 수요 둔화와 약한 다음 분기 전망이 지적됐다. AI 서버 판매가 늘어도 PC 매출이 줄어들면 회사 전체의 성장 효과는 약해질 수 있다.
두 번째는 반도체 위탁생산인 파운드리다. 인텔은 자체 반도체를 만들면서 다른 기업의 반도체까지 생산하려 한다. 첨단 공정과 공장을 확보하려면 고객 매출이 발생하기 전부터 큰돈이 들어간다.
로이터 보도 제목은 반도체 공급 제약과 현금 소진 문제를 지적했다. 공정 기술이 발전하더라도 외부 고객 주문이 충분하지 않으면 설비 유지비와 투자 부담이 수익성 개선을 늦출 수 있다.
반대 가능성도 있다. 데이터센터 매출 성장과 외부 고객 확보가 이어진다면 기존 설비는 장기적인 경쟁력이 될 수 있다. 인텔의 기술력이 실제 사업 성과로 연결될 여지는 남아 있다.
다만 이번 조사에서는 공식 분기 실적 원문과 파운드리 외부 고객의 확정 생산 물량을 확인하지 못했다. 따라서 공정 개발과 수익성 있는 양산을 같은 성과로 평가해서는 안 된다.
인텔 주가 회복을 판단할 두 가지 조건
첫째, AI 성장과 PC 사업이 회사 전체의 이익 개선으로 이어지는가. 다음 실적 발표에서 데이터센터 매출, PC 매출, 매출총이익률을 함께 확인해야 한다.
AI 매출 증가와 함께 이익률과 회사 전망이 개선된다면 회복 가설이 강해진다. 반대로 PC 부진으로 이익률이 계속 떨어진다면 성장 기대를 낮춰야 한다.
둘째, 파운드리의 기술 발전이 외부 고객 매출과 손실 축소로 연결되는가. 공식 사업부 실적과 고객사 발표에서 실제 양산 물량, 외부 매출, 영업손실을 확인해야 한다.
외부 고객 매출이 늘고 손실까지 줄어든다면 경쟁력 회복의 근거가 생긴다. 반대로 기술 발표만 이어지고 현금흐름이 개선되지 않는다면 회복 시점을 더 늦춰 평가해야 한다.
함께 보면 좋은 글
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.