3초 요약
엔비디아는 한 달간 13.63% 하락했지만, AI 산업의 성장 가능성까지 사라진 것은 아니다.
AI 거품이 꺼지는지보다 실제 이익이 성장하는지, 주가가 바닥을 다지는지 확인할 때다.
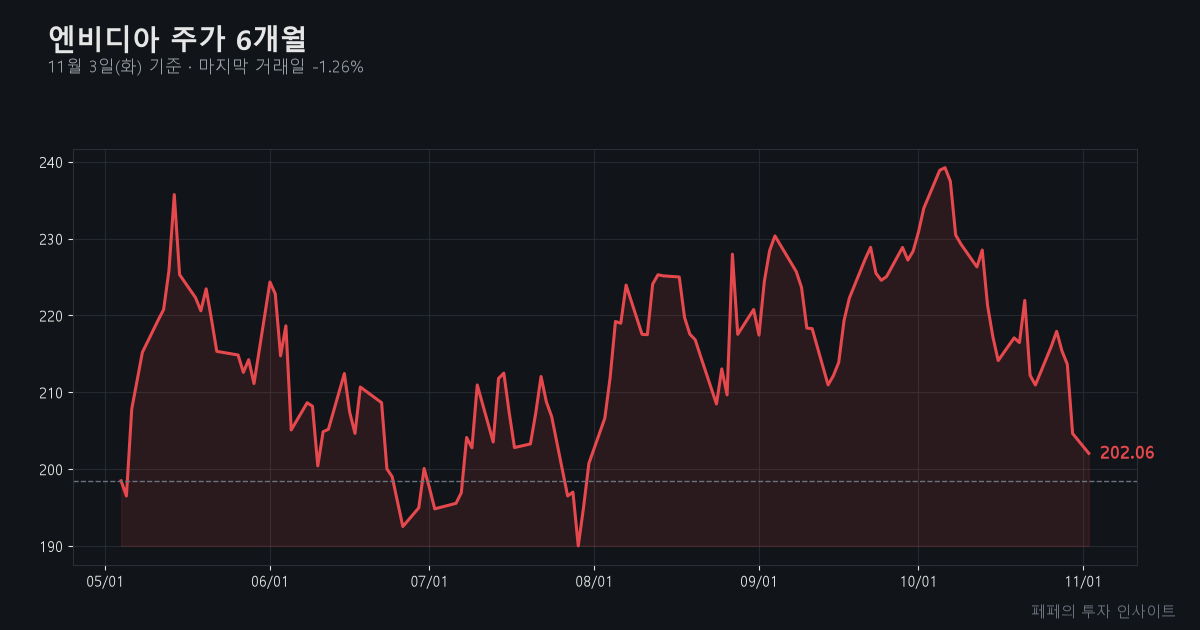
11월 3일 기준 엔비디아 주가는 202.06달러다. 전날 미국장에서 1.26%, 최근 한 달간 13.63% 하락했다. AI 버블 논란이 커졌지만, 나는 이번 하락을 인공지능 산업의 종말보다 앞서간 기대를 현실에 맞추는 과정으로 판단한다.
엔비디아 주가 왜 빠졌나? AI 기대가 흔들렸다
AI 버블의 핵심은 투자금 회수다
AI 버블이란 인공지능 기술이 가짜라는 뜻이 아니다. 기업들이 AI에 쏟아붓는 돈에 비해 실제 수익이 부족할 수 있다는 걱정이다. 기술이 성공해도 투자금을 회수하는 데 오래 걸리면 주가는 먼저 떨어질 수 있다.
엔비디아는 데이터센터용 AI 연산 장비와 네트워크를 공급한다. 고객의 투자가 늘면 수혜를 기대할 수 있지만, 지출이 늦어지면 성장 기대도 낮아진다. 지금 논쟁은 AI가 필요한지가 아니라 얼마나 빠르게 돈이 되는지다.
반도체 전체가 흔들리고 있다
11월 2일 반도체 ETF인 SOXX는 3.79% 하락했고, 한 달 낙폭은 22.97%다. 엔비디아만의 문제가 아니라 반도체 업종 전체에 대한 기대가 낮아지고 있다는 뜻이다. 나스닥도 1.07% 떨어져 기술주 전반의 약세가 확인됐다.
금리보다 공포 심리가 더 직접적이다
미국 10년 국채금리는 4.894%로 전일보다 하락했다. 금리 상승이 이번 하락의 직접 원인이라고 단정하기 어렵다. 반면 VIX 공포지수는 21.15로 상승했고, 공포탐욕지수는 22.7로 극단적 공포에 들어섰다.
최근 뉴스도 기술주 매도와 엔비디아의 주가 평가 부담을 다룬다. 다만 특정 사건이나 투자자별 매도 규모는 확인되지 않는다. AI 투자 수익성에 대한 의심과 기술주 회피 심리가 겹쳤다는 해석이 합리적이다.
202달러 엔비디아, 고점보다 이익 전망이 중요하다
엔비디아는 최근 3개월 고점 243.37달러에서 약 17% 내려왔다. 같은 기간 저점은 189.80달러다. 현재 주가는 저점보다 약 6.5% 높아 하락이 끝났다고 판단하기 어렵다. 3개월 수익률은 1.8% 상승이지만 최근 한 달의 낙폭은 가파르다.
10월 6일 239.24달러였던 종가는 202.06달러까지 내려왔다. 거래량은 최근 20일 평균의 1.16배다. 매도 압력이 존재하지만 이 수치만으로 대규모 투매나 바닥 형성을 확정할 수는 없다.
흥미로운 것은 기업 가치 평가다. 과거 이익 기준 주가수익비율(PER)은 25.54배지만, 예상 이익 기준은 12.70배다. 예상대로 이익이 증가한다면 현재 주가 부담은 크게 낮아진다. 다만 이익 전망이 틀리면 저평가라는 판단도 무너진다.
시가총액은 약 4.88조 달러이고 주가순자산비율(PBR)은 21.31배다. 성장 기대가 여전히 높다는 의미다. 애널리스트 평균 목표가는 328.95달러지만, 이는 보장된 수익이 아닌 전망치다.
AI 버블은 터질까, 산업은 더 성장할까?
나는 AI 산업이 이번 조정을 거쳐 발전할 가능성에 더 무게를 둔다. 엔비디아의 사업이 단순한 유행 상품보다 실제 컴퓨팅 인프라에 가깝기 때문이다. AI 서비스를 운영하려면 연산과 데이터 처리 능력이 필요하고, 엔비디아는 그 기반을 공급한다.
과거 닷컴버블에서도 인터넷의 가능성이 사라진 것은 아니었다. 기술의 발전 속도보다 주가의 기대가 앞섰던 것이 문제였다. 지금 AI 시장에도 비슷한 위험이 있지만, 주가 조정과 산업의 실패를 같은 것으로 취급해서는 안 된다.
반론도 있다. 고객 기업들이 AI 투자에서 충분한 수익을 얻지 못하면 장비 주문 증가세가 둔화할 수 있다. 그러면 예상 이익 기준 12.70배라는 숫자도 저평가의 증거가 되지 못한다. AI 산업이 성장해도 엔비디아의 이익이 기대에 못 미칠 가능성은 있다.
내 판단은 AI 버블 논란이 산업의 끝보다 투자 효율을 검증하는 새로운 단계의 시작이라는 것이다. 다만 이 주장을 증명할 책임은 앞으로 발표될 매출과 이익에 있다. 기술에 대한 믿음만으로 주가 하락이 멈추지는 않는다.
엔비디아 주가 전망, 189달러와 실적을 확인하자
단기적으로는 신중하다. 최근 3개월 저점인 189.80달러를 다시 시험할 가능성이 있다. 반대로 10월 말 종가가 형성됐던 213~218달러 구간을 회복하고 유지한다면 매도 압력이 완화되는 첫 신호로 해석하겠다.
앞으로 확인할 기준은 세 가지다.
- 주가: 189.80달러 지지 여부와 213~218달러 회복 여부를 확인한다.
- 실적: 데이터센터 매출과 향후 이익 전망이 유지되는지 확인한다.
- 시장: SOXX 하락세가 진정되고 VIX 21.15가 낮아지는지 살핀다.
주가가 반등해도 실적 전망이 낮아지면 회복의 지속성을 의심하겠다. 반대로 이익 성장 기대가 유지되고 반도체 업종의 하락이 멈춘다면 이번 조정을 AI 성장의 종료가 아닌 다음 단계로 넘어가는 과정으로 보겠다.
AI의 미래와 엔비디아의 단기 주가는 다르다. 나는 장기적인 기술 발전에는 낙관적이지만, 그 낙관은 실적과 주가가 함께 증명해야 한다고 본다. 지금 필요한 것은 막연한 믿음보다 숫자로 확인하는 확신이다.
함께 보면 좋은 글
본 글은 개인적인 시장 해석과 모의투자 기록이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.